什器と備品の違いとは?勘定科目と10万円の壁・耐用年数を徹底解説
店舗の新規開業やオフィスの新設・レイアウト変更を進める際、見積書や請求書に頻繁に登場する「什器(じゅうき)」と「備品(びひん)」。日常業務の現場ではほぼ同義語として混同されがちですが、経理・税務の世界において両者の扱いをあいまいに放置することは、将来的な税務調査での追徴課税や資金繰りの悪化を招く大きな火種になります。
特に事業者が頭を悩ませるのが、購入価格「10万円」を境に分かれる経費処理の分岐点と、資産ごとに国税庁が厳格に定める耐用年数の計算ルールです。消耗品費としてその年度に全額損金算入できるのか、あるいは固定資産として数年〜十数年にわたり減価償却を行うべきなのか。最新の会計基準を踏まえ、店舗運営やオフィス管理で絶対に損をしないための実務知識を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:什器は「店舗で商品を陳列・販売するための器具」、備品は「オフィス等の日常業務を遂行するための用具」という明確な用途の違いがある。
- 要点2:取得価額10万円を境に経理処理が激変し、10万円未満なら「消耗品費」、10万円以上なら原則として「工具器具備品」で減価償却資産の計上ルールが適用される。
- 要点3:応接セットや連結式陳列棚は「1セット」単位で判定されるため、単品分割による意図的な経費化は税務調査で否認されるリスクが極めて高い。
【決定的な違い】什器と備品は何が違う?現場で役立つ定義と具体例
日常会話ではひとまとめに「什器備品」と呼ばれる機会が多いものの、本来の語源と実務上の使われ方には明確な境界線が存在します。
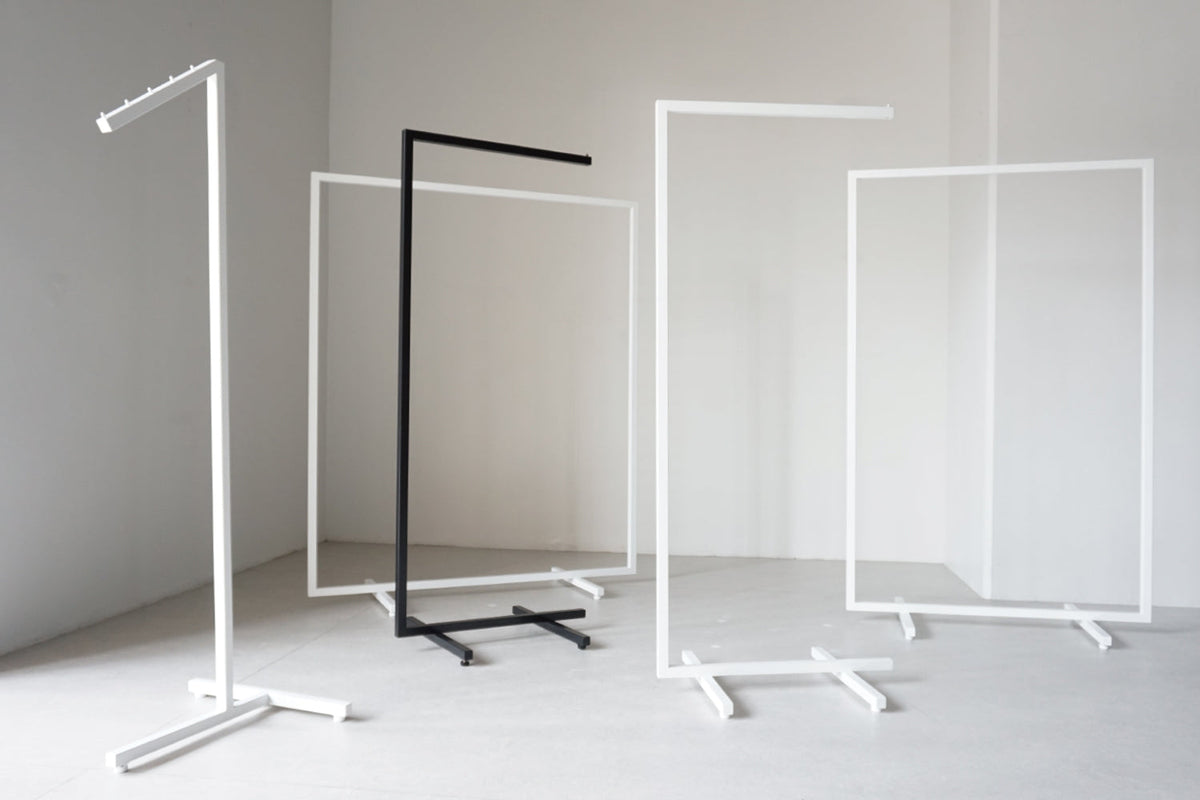
什器とは、主に商業施設や飲食店、アパレルショップなどの店舗空間において、「商品を陳列・展示・保管し、販売を促進するため」に用いられる設備全般を指します。具体例としては以下のような設備が挙げられます。
【店舗什器の具体例】
・商品を陳列するゴンドラ棚やスチールラック
・アパレル店舗のハンガーラック、マネキン、試着室のミラー
・レジカウンター、サッカー台(包装台)
・宝石や貴金属を美しく見せるガラス製ショーケース
・カフェやレストランの客席用テーブル・ベンチシート
これに対して備品とは、業種を問わず、「組織の日常的な事務作業や事業活動を円滑に進めるため」に社内に長期間備え付けられる物品全般を指します。企業活動を支えるバックオフィスの基盤となるアイテム群です。
【オフィス家具・備品一覧】
・執務用の事務机(ワークデスク)、エルゴノミクスチェア
・書類保管用のスチールキャビネット、書架、金庫
・応接室のソファセット、役員用デスク
・業務用PC、モニター、プロジェクター、ホワイトボード
・社員用更衣室のロッカー、給湯室の冷蔵庫
つまり、什器が「対顧客・売上創出に直結する商業用家具」であるのに対し、備品は「対社内・業務遂行を支える事務用ファシリティ」であると整理できます。この実態の差が、後述する勘定科目の選定や法定耐用年数の判定に直接影響を及ぼします。
【会計処理の全貌】工具器具備品の勘定科目と減価償却資産の計上ルール
日々の帳簿付けにおいて、これらの物品を購入した際にどの勘定科目を選ぶべきかは、事業規模を問わず多くの経理担当者が直面するハードルです。
会計上、什器や備品は原則として貸借対照表(B/S)の有形固定資産に分類される「工具器具備品」という勘定科目で処理します。「工具」「器具」「備品」を包括した税法上の正式区分であり、購入した年度に一括して費用化するのではなく、定められた年月にわたって費用を配分する減価償却資産の計上ルールが適用されます。
一方で、金額が比較的小さいものについては損益計算書(P/L)上の「消耗品費」として計上し、購入年度の損金(経費)として一括処理することが認められています。この「資産計上(工具器具備品)」と「即時費用化(消耗品費)」を分かつ最大の境界線こそが、税法上の購入価格基準です。
10万円の壁と少額減価償却資産の特例|損をしない金額別フロー徹底比較
什器や備品を購入した際、経理処理の命運を分けるのが「取得価額」です。税制上、取得価額に応じて4段階の会計ルートが用意されています。
| 取得価額の基準 | 勘定科目と会計処理 | 償却資産税の対象 | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 10万円未満 | 消耗品費 (購入時に全額経費処理) | 非課税 | 10万円未満の経費処理は最も事務負担が軽く、節税効果も即座に得られる基本ルート。 |
| 10万円以上〜20万円未満 | 一括償却資産 (3年間で均等償却) | 非課税 | 法定耐用年数に関わらず一律3年(36ヶ月)で償却可能。地方税である償却資産税がかからないメリットが大きい。 |
| 20万円以上〜30万円未満 (青色申告の中小企業等) | 少額減価償却資産の特例 (年間300万円まで即時償却) | 課税対象 | 資本金1億円以下の中小法人等限定。当期の利益圧縮に強力だが、自治体への償却資産税申告が必要になる点に留意。 |
| 30万円以上 (または特例枠超過分) | 工具器具備品 (通常の減価償却) | 課税対象 | 法定耐用年数に基づき定額法・定率法で毎年費用化。固定資産台帳での厳格な個体管理が必須となる。 |
実務で頻繁に見落とされるのが、採用している消費税の経理方式(税抜経理方式か税込経理方式か)によって、判定ラインが異なる点です。
例えば、本体価格98,000円(消費税10%込みで107,800円)の店舗什器を購入した場合、税抜経理を採用している企業であれば「98,000円」として判定されるため、10万円未満として消耗品費で即時経費化できます。しかし、免税事業者や税込経理を採用している事業者の場合、判定金額は「107,800円」となり、10万円の壁を越えて資産計上が義務付けられます。採用方式ひとつで処理が逆転するため、経理の初期設定を必ず確認しなければなりません。

国税庁の法定耐用年数表に見る「什器備品の落とし穴」と素材別の年数一覧
30万円以上の物品、あるいは通常の減価償却を選択する場合、国税庁の法定耐用年数表に従って費用配分の期間を決定します。什器備品の耐用年数は、物品の名称だけでなく「構造・材質」によって細かく枝分かれしており、ここに多くの企業がつまずく落とし穴があります。
【主な什器・備品の法定耐用年数(器具及び備品)】
・事務机・キャビネット(主として金属製):15年
・事務机・木製キャビネット(その他のもの):8年
・応接セット(主として接客用のもの):5年
・パーテーション(簡易間仕切り・アクリル等):3年
・陳列棚・商品展示用ラック(金属製):15年
・陳列棚(木製または簡易組み立て式):8年
・パソコン(パーソナルコンピュータ):4年
・看板・ネオンサイン・LED看板:3年
注目すべきは、同じ事務用デスクであっても「スチール製」なら15年、「木製」なら8年と耐用年数が倍近く変動する点です。もし木製デスクを誤って金属製として15年償却してしまうと、毎年の費用計上額が過小になり、本来計上できたはずの正当な節税機会を逃すことになります。
さらに警戒すべきは、税務調査で最も厳格に突っ込まれる「セット品判定のルール」です。国税庁の通達では、1個または1組ごとに判定すると定められています。例えば、1脚3万円のオフィスチェアを単体で購入した場合は消耗品費ですが、「1台5万円の会議テーブル+1脚2万円の椅子6脚=合計17万円」の会議用テーブルセットを一括導入した場合、一体として機能する「1組」とみなされ、10万円未満の消耗品費としては処理できません。
【実態検証】税務調査の現場でプロが目撃した「見落としがちな脱税疑惑と失敗例」
数多くの企業監査や確定申告を手掛けるベテラン税理士や経理責任者の証言を総合すると、什器や備品の計上ミスは、税務調査官が「最も容易に誤りを発見できるポイント」としてマークされています。
都内の税理士事務所代表は、現場のリアルな実態について次のように警鐘を鳴らします。
「創業期のベンチャー企業や新規飲食店で本当によく見られるのが、『領収書の額面が9万円だから全部消耗品で落とした』という主張です。詳しく帳票をめくると、アパレルショップの特注連結ハンガーラックを柱部分・バー部分・天板部分に無理やり小分け請求書を発行させ、意図的に10万円未満に見せかけていたケースがありました。調査官は店舗へ直接足を運び、実物が1つの巨大な陳列什器として固定設置されている事実を一目見て即座に否認。過少申告加算税と延滞税を課される結果となりました」
また、ネット通販でオフィス家具をまとめ買いした際、配送料や組み立て設置費を本体価格から除外して計算してしまうミスも多発しています。税法上の取得価額には、「その資産を業務の用に供するために直接要した引取運賃・荷役費・据付費」をすべて含めなければなりません。本体が95,000円であっても、配送・設置費用に10,000円かかった場合、取得価額は105,000円となり、10万円未満の枠から外れる点には細心の注意が必要です。

什器備品の廃棄処分と仕訳|固定資産台帳の管理を怠ると起きる「幽霊資産」の危機
什器や備品は、購入時の処理だけでなく「手放すときの処理」を適正に行わなければ、長期にわたり企業財務を蝕み続けます。それが「幽霊資産(架空資産)」と呼ばれる問題です。
オフィスを移転したり、店舗のレイアウト刷新に伴って古い商品棚やデスクを粗大ゴミとして処分したにもかかわらず、経理部門へ廃棄の報告を怠り、帳簿上の固定資産台帳の管理を更新しない企業が後を絶ちません。台帳に資産が残り続けていると、すでに存在しない物に対して毎年償却資産税(固定資産税の一種)を無駄に納め続けるという深刻な資金流出が発生します。
什器備品を破棄した際は、未償却残高を正しく帳簿から消去する什器備品の廃棄処分と仕訳を速やかに行わなければなりません。
【什器備品を廃棄した際の標準仕訳例】
(簿価50,000円のショーケースを処分し、撤去・産廃処理費用に15,000円を支払った場合)
・借方:固定資産除却損 50,000円 / 貸方:工具器具備品 50,000円
・借方:支払手数料(雑損失) 15,000円 / 貸方:普通預金 15,000円
税務調査で固定資産除却損を正式な損金として認めてもらうためには、客観的な証拠資料が欠かせません。産業廃棄物収集運搬業者から発行されるマニフェスト(産業廃棄物管理票)の控えや、撤去前後の現場写真、処分業者の領収書をセットで保管しておくことが強力な防衛策となります。
【プロの結論】資産管理のガバナンスと失敗しないための判断基準
什器や備品の管理において、組織の成長フェーズや資金力に応じて最適な選択肢は異なります。無駄な税金や管理コストを抱え込まないための判断基準を提示します。
▼「新品購入・自社保有」を選択すべき組織
・自社ブランドの世界観を確立するために特注什器・造作家具が不可欠な店舗
・自己資金に余裕があり、長期的に同一拠点で5年〜10年以上事業を展開する計画がある企業
・少額減価償却資産の特例枠(年300万円)をフル活用して当期利益を圧縮したい中小法人
▼「リース・レンタル・中古調達」を選択すべき組織
・創業初期で手元のキャッシュフローを極力減らしたくないスタートアップ
・人員の増減スピードが速く、数年以内にオフィス移転を予定している成長企業
・固定資産台帳の現物確認や償却資産税の申告業務など、総務・経理の管理工数を極小化したい少数精鋭チーム
【什器・備品とは】に関するよくある質問(FAQ)
Q1:什器と備品、家具はどう呼び分けるのが正解ですか?
A1:日常業務や店舗運営の現場では、「店舗でお客さんに見せ、商品を並べる設備=什器」、「バックオフィスや事務所で社員が業務に使う設備=備品」と区別するのが最も正確です。「家具」はデスク、棚、チェアなどこれらを包括する一般的な総称であり、税務や経理の場面では両者とも原則として「工具器具備品」という単一の勘定科目に集約されます。
Q2:10万円の判定は「本体価格」ですか?それとも「税込価格」ですか?
A2:会社が採用している会計処理方式によって完全に分かれます。税抜経理を採用している企業であれば「税抜本体価格」で判定し、税込経理を採用している事業者(免税事業者を含む個人事業主など)は「消費税を含んだ総額」で判定します。税抜98,000円(税込107,800円)の商品の場合、税抜経理なら消耗品費として即時経費化できますが、税込経理では10万円を超えるため減価償却資産となります。
Q3:壊れた店舗什器を廃棄した場合、税務上どんな手続きと仕訳が必要ですか?
A3:固定資産台帳からその資産データを抹消し、残っていた帳簿価額を「固定資産除却損」という費用科目へ振り替える仕訳を行います。税務調査で架空損失を疑われないよう、廃棄業者との契約書、マニフェスト(産業廃棄物管理票)、処分時の写真を経理伝票とともに必ずファイリングして保管してください。
まとめ:正確な会計処理と台帳管理が店舗・オフィス経営を守る
「什器」と「備品」は、単なる言葉の使い分けにとどまらず、現場での利用実態、取得価格による10万円・30万円の税務分岐点、そして国税庁が定める法定耐用年数に至るまで、企業の損益に直結する重要な要素です。
目先の経費化だけにとらわれてセット品を不当に細分化したり、撤去した資産を台帳に放置して償却資産税を払い続けることは、企業経営にとって百害あって一利もありません。取得時のルールを社内で統一し、廃棄に至るまでのライフサイクルを正確に固定資産台帳へ反映させるガバナンス体制を敷くことが、健全な財務基盤を築くための第一歩となります。 (出典: 什器 備品 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
