年末調整の生命保険料控除の書き方|新旧制度の罠と2026年最新記入例
秋が深まると会社から配布される、あるいは社内ポータルに提出依頼が届く「給与所得者の保険料控除申告書」。自宅に届いた生命保険料控除証明書を片手に、複雑に入り組んだ計算式や専門用語に圧倒され、記入を億劫に感じている給与生活者は少なくありません。しかし、控除の仕組みを正しく把握せず「どうせ戻ってくるのは小遣い程度」と放置したり、機械的に数値を転記して計算を誤ったりすると、本来手元に残るはずの数万円もの還付金をみすみすドブに捨てる事態に陥ります。
給与計算の現場を預かる社会保険労務士や企業の総務担当者への取材でも、「新旧制度の選択ミスや証明書の紛失、妻名義の保険の申告漏れによる再提出要請が毎年後を絶たない」という切実な声が聞かれます。2026年現在、マイナポータル連携による年末調整の電子化が急速に浸透しつつある一方で、申告書のロジックを理解していないことによる「ステルス損失」は依然として減っていません。本稿では、知っておくべき落とし穴の構造と損を徹底回避する具体的な記入手順を余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「一般・介護医療・個人年金」の3区分で構成され、新旧制度の最適配分により所得税最大12万円・住民税最大7万円の控除枠を活用できる。
- 要点2:多くの人が損をする元凶は「新制度と旧制度の合算計算ミス」「控除上限での頭打ちを理由にした提出放棄」「妻名義保険の申告漏れ」の3点にある。
- 要点3:2026年最新のマイナポータル連携と電子化を用いれば転記ミスを完全排除可能であり、万一紛失や出し忘れがあっても5年以内なら還付申告で救済される。
【真相解明】年末調整の生命保険料控除の書き方で多くの人が損している決定的な理由
年末調整の生命保険料控除において、なぜこれほど多くの会社員が意図せぬ損失を被っているのでしょうか。税理士やFPなどの専門家が指摘する最大の盲点は、「支払った保険料がそのまま手元に戻ってくる」という税額控除との根本的な混同と、それに伴う「控除効果の過小評価」です。生命保険料控除は税金そのものを直接差し引く「税額控除」ではなく、課税対象となる所得から一定額を差し引く「所得控除」に分類されます。そのため、申告によって具体的にいくら手取りが増えるのかを直感的に把握しにくく、書類作成の労力とリターンを天秤にかけて申請を諦めてしまう人が一定数存在するのです。
年末調整で生命保険を書かないと損する真相は、所得税だけでなく「翌年度の住民税」にも連動して負担が増加する二重構造にあります。例えば、所得税率10%(年収約400万〜650万円前後の中堅会社員層)の世帯において、生命保険料控除の適用枠を満額(所得税控除12万円・住民税控除7万円)まで活用した場合の手取りインパクトを試算すると、その差は歴然です。
この場合、所得税は「12万円 × 10% = 12,000円」が12月の給与で還付され、さらに翌年6月から天引きされる住民税が「7万円 × 10% = 7,000円」軽減されます。つまり、1枚の申告書を正しく提出するだけで、合計19,000円の現金が手元に残る計算になります。課税所得が高い層(所得税率20%)であれば、実に年間3万円以上もの手取り格差が生じます。これだけの金額を銀行預金の利息で得ようとすれば、莫大な元本が必要になるのは言うまでもありません。「年末調整の手間」を理由に提出を投げ出す行為は、実質的に年間数万円のボーナスを自ら受取拒否しているに等しいのです。
【比較データ】生命保険料控除の新制度と旧制度の違い|上限額と計算方法の完全図解
生命保険料控除の計算を難解にしている元凶が、2012年(平成24年)1月1日を境界線とする「新制度」と「旧制度」の併存です。契約締結日が2011年12月31日以前の契約は旧制度、2012年1月1日以降の契約は新制度が適用されます。両者の最大の違いは、控除区分の数と各枠の上限額にあります。
旧制度は「一般生命保険料」と「個人年金保険料」の2区分のみで、それぞれ所得税5万円(住民税3.5万円)、合計で最大10万円(住民税7万円)の控除枠でした。対して新制度では、医療保険やがん保険を独立させた「介護医療保険料」が新設されて計3区分となり、各区分の上限は所得税4万円(住民税2.8万円)に引き下げられたものの、全体の合計控除限度額は所得税最大12万円(住民税7万円)へと拡大されています。この新旧の計算ルールの違いと、両方を併用する際の「上限適用基準」をまとめたデータが下表です。
| 項目 | 新制度(2012年1月1日以降) | 旧制度(2011年12月31日以前) | 編集部の見解・併用時の判断軸 |
|---|---|---|---|
| 対象となる保険区分 | ①一般生命保険 ②介護医療保険 ③個人年金保険(計3区分) | ①一般生命保険 ②個人年金保険 (計2区分) | 新制度は介護医療が独立したため、医療保険単体でも控除枠を使い切りやすい設計。 |
| 各区分の所得税控除上限 | 最高 40,000円 (年間支払額8万円超で頭打ち) | 最高 50,000円 (年間支払額10万円超で頭打ち) | 単独の保険料が大きい契約は、旧制度のまま維持したほうが控除枠を広く確保可能。 |
| 所得税の合計最大控除額 | 最大 120,000円 (4万円 × 3枠) | 最大 100,000円 (5万円 × 2枠) | 3枠をバランスよく契約している世帯は新制度へ移行したほうが合計枠は2万円大きい。 |
| 各区分の住民税控除上限 | 最高 28,000円 (年間支払額5.6万円超で頭打ち) | 最高 35,000円 (年間支払額7万円超で頭打ち) | 住民税の合算上限は制度を問わず一律70,000円で据え置かれる点に要注意。 |
| 新旧両方ある場合の合算 | 同一区分内で新旧併用する場合、旧制度控除額+新制度控除額を合算可能だが、上限は40,000円に制限される(旧制度のみで4万円超なら旧単独適用が有利)。 | 旧契約の支払額が年6万円超なら旧制度単独で4万円以上の控除が得られるため、新制度を無理に合算しないのが鉄則。 |
現場で最も頻発する計算ミスは、「旧制度の支払額だけで上限の5万円に達しているにもかかわらず、少額の新制度契約を中途半端に合算してしまい、枠上限4万円の制約に引っかかって控除額を1万円減らしてしまう」という悲劇です。新旧併用時は、それぞれの計算式に当てはめた後、「旧制度のみ」「新制度のみ」「新旧合算(上限4万円)」のどれが最も控除額が大きくなるかを必ず比較しなければなりません。
【2026年最新】生命保険料控除申告書の記入例と迷いやすいチェックポイント
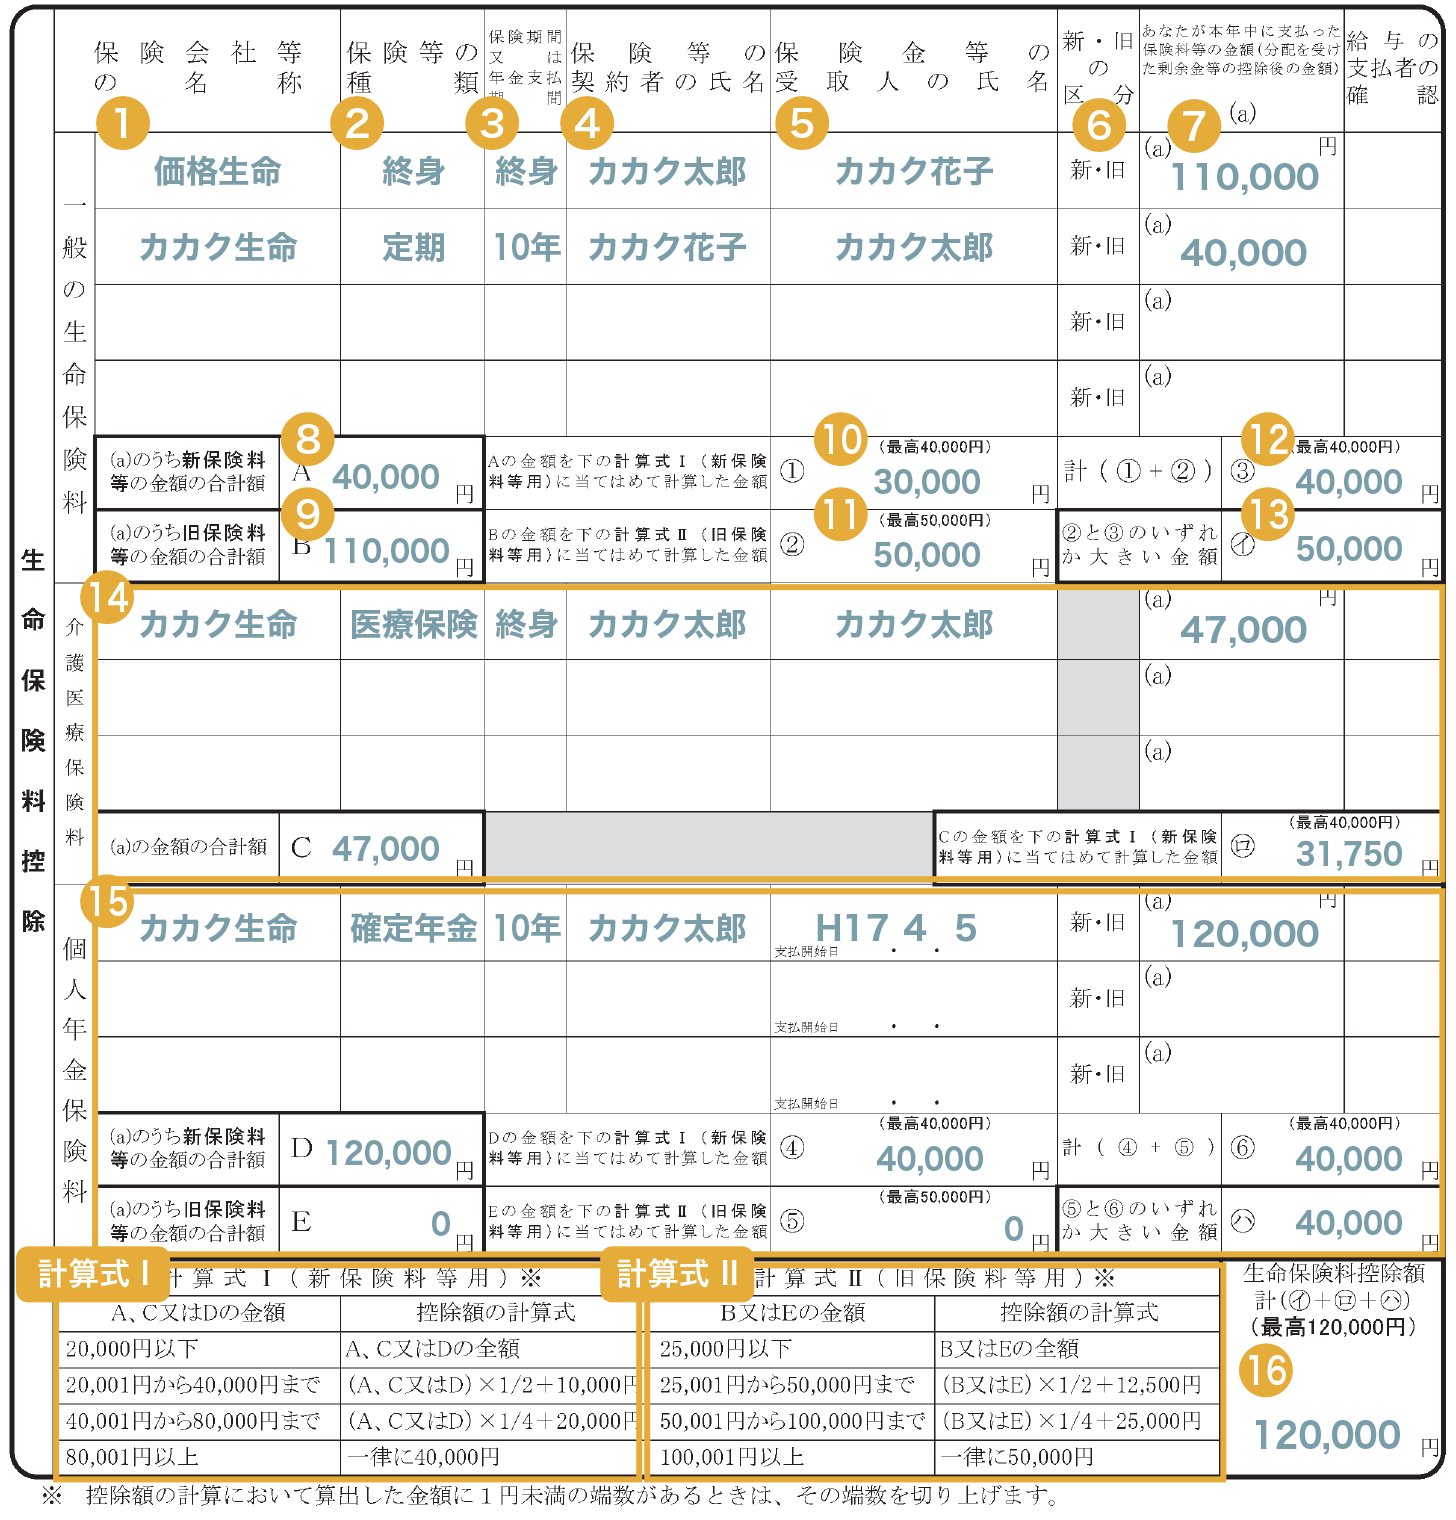
実際の「給与所得者の保険料控除申告書」のフォーマットに向き合うと、記入欄の細かさに辟易する人が続出します。しかし、手元にある保険会社発行の「生命保険料控除証明書」と照らし合わせながら進めれば、記入すべき箇所は極めて限定的です。以下に、一般的な生命保険料控除申告書の記入例に沿った必須ステップを整理します。
申告書の記入枠は大きく「一般の生命保険料」「介護医療保険料」「個人年金保険料」の3ブロックに分かれています。証明書に記載されている「保険会社等の名称」「保険等の種類」「保険期間」「保険契約者の氏名」「保険金等の受取人氏名(続柄)」をそのまま転記します。ここで最も慎重になるべきは、「新・旧の区分」のチェック欄です。証明書上部に必ず「新制度」または「旧制度」と太字で明記されているため、見落とさずに該当区分を丸で囲んでください。
さらに多くの申告者を悩ませるのが、証明書に記載されている「申告額(証明額)」と「支払見込額」のどちらを書くべきかという問題です。年末調整の書類を作成するのは通常10月下旬〜11月であり、証明書発行時点では年内の全保険料の払込が完了していません。そのため、10月時点までの払込済額(証明額)と、12月末日までに予定通り払い込んだ場合の「支払見込額(参考額)」が併記されています。年末調整で記入すべき正しい数値は「12月までの支払見込額」です。誤って証明額を記載してしまうと、11月・12月分の保険料がカウントされず、控除額が目減りしてしまうため絶対に避けてください。
妻名義の生命保険料控除の適用可否と法的要件
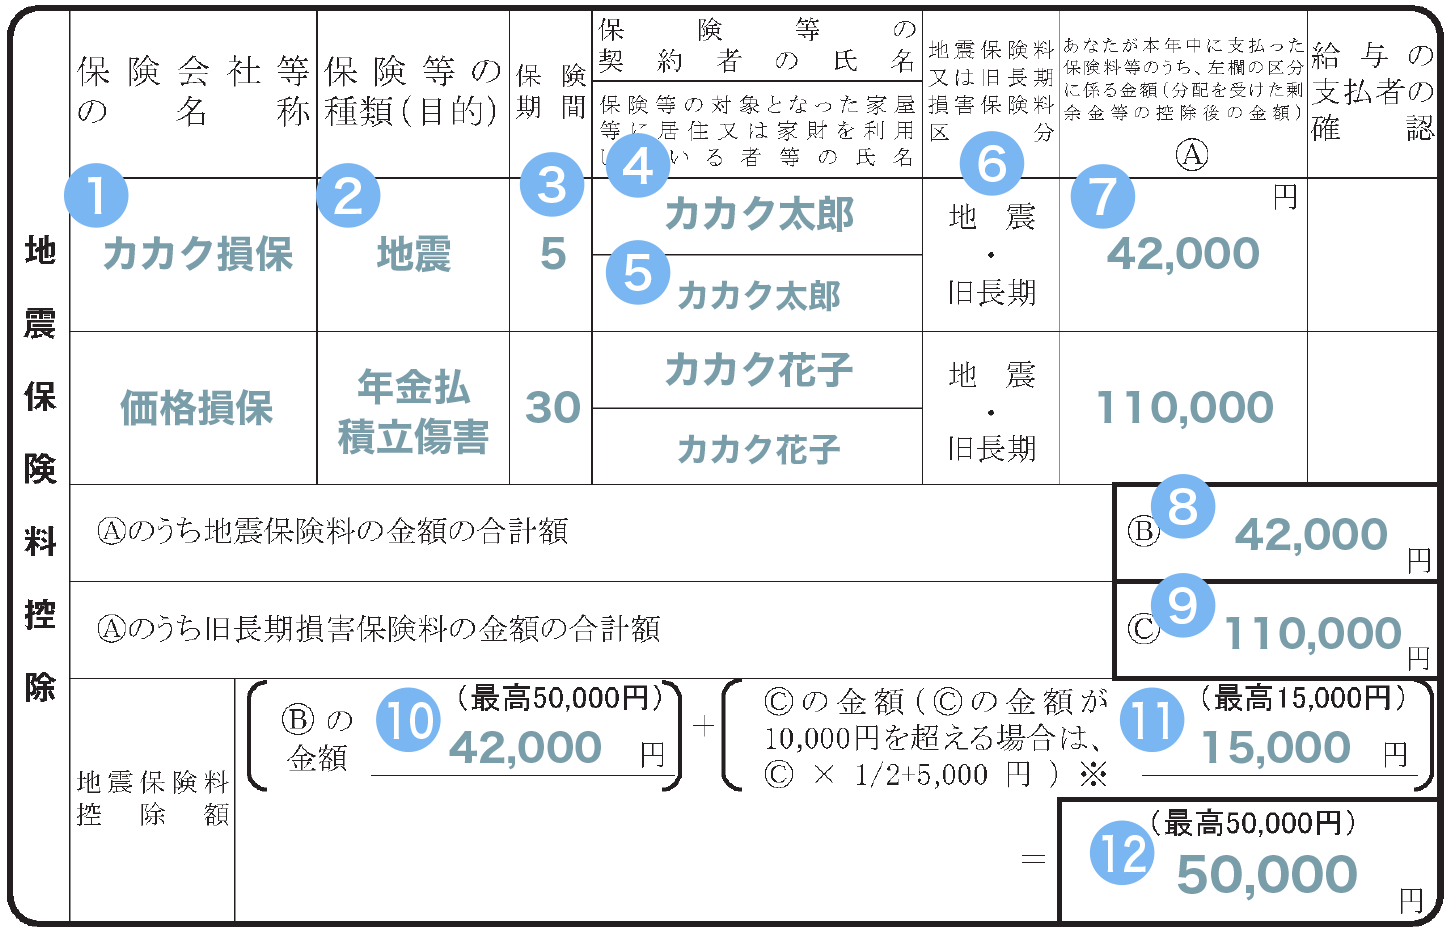
ネット上のQ&Aコミュニティや労務窓口で極めて質問が多いのが、「専業主婦やパートの妻名義で加入している生命保険は、夫の年末調整で控除できるのか?」という論点です。結論から申し上げると、契約者が妻名義であっても、実質的に保険料を夫が支払っている(夫の口座から引き落とされている、または夫の給与から生活費として支出されている)場合は、夫の申告書に含めて控除を受けることが法的に認められています(所得税法第76条)。
ただし、クリアすべき厳格な要件が存在します。それは「保険金等の受取人が、保険料負担者本人またはその配偶者、あるいはその他の親族(6親等内の血族・3親等内の姻族)」でなければならないという点です。例えば、妻名義・妻が被保険者・夫が保険料負担者・受取人が夫(または妻)という一般的な家族契約であれば全く問題ありません。妻の年収が103万円以下で非課税の場合、妻自身の申告で控除を利用しても税金が戻ってくることはないため、稼ぎ手である夫の年末調整に集約して控除を適用するのが家計防衛上、最も合理的な選択となります。
【実態検証】利用者の生の声と現場目線で見えたリアル|記入ミスと訂正トラブルの現場
SNSや大手掲示板、知恵袋などのコミュニティを定点観測すると、毎年11月から12月にかけて「年末調整の書類が会社から差し戻された」「控除証明書が見当たらず絶望している」といった怨嗟の声が溢れかえります。企業の労務現場を預かる専門職に取材したところ、現場を麻痺させるトラブルの約8割は、極めて単純な「ヒューマンエラー」に起因していました。
代表的なトラブル事例が、「配当金の差し引き忘れ」です。保険会社から届く証明書には、年間支払保険料の下に「剰余金(配当金)」の割戻額が記載されているケースがあります。申告書に記入すべきは、支払った総額からこの配当金を差し引いた「正味支払額」です。控除証明書の数字を雑に見て総支払額だけを転記すると、会社の担当部署での検算時に不一致が発覚し、修正の差し戻し対応で担当者・申告者双方が多大な工数を浪費することになります。
また、毎年パニックを引き起こすのが「生命保険料控除証明書の紛失」です。10月上旬に届いたハガキをダイレクトメールと勘違いして破棄してしまったり、どこへ保管したか分からなくなったりするケースが後を絶ちません。しかし、仮に紛失しても即座に諦める必要はありません。近年、日本生命、第一生命、明治安田生命をはじめとする大手生保各社は、契約者専用Webマイページから「電子控除証明書(XMLデータ)」または「再発行PDF」を即時ダウンロードできる体制を整えています。郵送による再発行手続きでは手元に届くまで3営業日〜1週間程度要しますが、Web経由であれば即日発行が可能です。会社の提出締切が迫っている場合でも、まずは慌てずに契約先保険会社のマイページを確認することが極めて重要です。
一般に知られていない盲点とネットの誤解|電子化と「控除が不要な人」の真相
国税庁が強力に推進するデジタル庁構想の一環として、2026年最新の年末調整実務においては「マイナポータル連携と保険料控除の電子化」が標準的な選択肢として完全に定着しました。従来のようにハガキの証明書を探し出し、定規を当てて電卓を叩きながら手書きする時代は終わりを告げつつあります。
マイナポータル連携を利用すると、各保険会社から発行される控除証明書データ(XMLファイル)が一括で取得され、社内の労務クラウドシステムや国税庁の「年末調整控除申告書作成用ソフトウェア」に自動連携されます。支払額や新旧区分の判定、上限額の計算はすべてアルゴリズムによって自動処理されるため、前述した「新旧合算の計算ミス」や「転記ミス」は物理的に100%発生し得ません。会社側が電子提出に対応している場合は、紙原本の提出・保管義務も免除されるため、利用可能な環境にある従業員は迷わず電子化へ移行すべきです。
年末調整の生命保険料控除が不要な人の条件詳細まとめ
一方で、世の中のすべての人が生命保険料控除を躍起になって申告する必要があるわけではありません。ネット情報では「出さないと絶対に大損する」と煽られがちですが、「控除の恩恵がゼロ、あるいは極端に低いため申告が実質不要な人」が確実に存在します。以下の条件に該当する給与所得者は、無理に書類を作成して提出する必要はありません。
- 条件1:年間の合計所得が基礎控除等の範囲内に収まり、そもそも所得税が課税されていない人
学生アルバイトやパートタイマーで、年収が103万円以下(基礎控除+給与所得控除の範囲内)に収まっており、かつ配偶者控除や住民税の均等割非課税基準を下回っている場合は、いくら控除を上乗せしても戻る税金が存在しません。 - 条件2:住宅ローン控除(住宅借入金等特別控除)により、所得税額がすでに全額還付(0円)になっている人
住宅ローン控除は強力な「税額控除」であるため、ローン残高が大きい初期数年間は、所得税が1円も残らず全額手元に戻ってくるケースが多々あります。ただし、ここで最大の落とし穴があります。「所得税が0円になっても、翌年の住民税を減らすために生命保険料控除が必要になる場合がある」という点です。住宅ローン控除の住民税引き直し上限(前年課税所得の5%・最高9.75万円)に達しており、まだ住民税に課税枠が残っている場合は、生命保険料控除を出しておくことで住民税が安くなる余地があります。所得税が0円だからといって無条件に不要と断じるのは危険です。 - 条件3:すでに同枠内で上限額を満たす別契約を申告済みの人
例えば、新制度の一般生命保険枠において、すでに年額8万円を超える終身保険を1本申告している場合、その枠は上限の4万円で頭打ちになっています。そこに年額3万円の別保険を追加記入しても、控除額は1円も増えません。無駄な記入労力を省くため、上限に達している区分への追加記入は潔く省略するのが賢明です。

【プロの結論】手続きの認知バイアスを乗り越え家計防衛を最大化する判断基準
行動経済学や心理学の知見に照らすと、年末調整の手続きを先延ばしにする心理の背景には、人間の強烈な「現状維持バイアス」と「認知的負荷に対する回避傾向」が存在します。「今すぐ複雑な書類と格闘する精神的苦痛(即時コスト)」が、「数ヶ月後に給与口座へ静かに振り込まれる1万〜2万円の還付金(遅延報酬)」よりも脳内で遥かに過大に評価されてしまうのです。この心理的トラップに囚われている限り、個人の可処分所得は構造的に搾取され続けます。
家計防衛の観点から下すべき明確な判断基準は極めてシンプルです。「自分が加入している保険がどの枠(一般・介護医療・個人年金)に属し、新旧どちらの計算式で上限に達しているか」を一度エクセルやスマートフォンのメモ機能で構造化しておくことです。一度整理してしまえば、契約内容を変更しない限り翌年以降の計算パターンは完全に固定化されます。
さらに、万が一年末調整の会社の提出期日に間に合わなかったとしても、絶望する必要は微塵もありません。「確定申告(還付申告)」を行えば、過去5年間に遡って払いすぎた税金の還付を受けることが法律で保証されています。現在では国税庁の「確定申告書作成コーナー」からスマートフォンとマイナンバーカードを使って数分で還付申告を完結させることができます。「年末調整で出し忘れた=お金を捨てた」と短絡的に諦めるのではなく、確定申告という正当なセーフティネットを能動的に使い倒すリテラシーこそが、現代の給与生活者に求められる本質的な自己防衛策です。
【年末 調整 書き方 生命 保険】に関するよくある質問(FAQ)
Q1:妻名義の生命保険料控除は、夫の年末調整で申請しても会社や税務署に怒られませんか?
A1:全く問題ありません。所得税法第76条において、契約者が配偶者であっても、保険料を実際に負担しているのが夫であり、受取人が本人または親族等であれば夫の所得から控除することが正式に認められています。会社に提出する際も、特段の理由書などを添付する必要はなく、申告書の「契約者の氏名」欄に妻の氏名を記入し、続柄を「妻」とするだけで合法的に受理されます。
Q2:証明書を紛失し、再発行を依頼したものの年末調整の社内締切に間に合いません。どうすれば良いですか?
A2:まずは保険会社のWebマイページにログインし、電子証明書(PDFまたはXML)の即時発行が可能か確認してください。どうしても原本提出が間に合わない場合は、会社側へ「生命保険料控除を反映させずに年末調整を完了してもらい、翌年1月以降に自分で確定申告(還付申告)を行う」旨を伝えるのが確実です。還付申告は翌年1月1日から5年間いつでも提出でき、数週間で指定口座に直接税金が還付されます。
Q3:住宅ローン控除を受けていて所得税がゼロになっています。それでも生命保険料控除を出す意味はありますか?
A3:意味があるケースが多々あります。所得税はゼロでも、生命保険料控除を申告することで「翌年度の住民税」が減額される余地が残されているためです。住宅ローン控除の住民税からの控除限度額には法律上の上限が設けられているため、ローン控除だけで住民税の引き直しを使い切れない場合、生命保険料控除が住民税の負担軽減として確実に機能します。念のため提出しておくのが鉄則です。
Q4:2026年最新の手続きで、マイナポータル連携を使って電子申請する場合、紙の証明書の保管は必要ですか?
A4:勤務先の指示に従う必要がありますが、税務署のルール上、マイナポータル連携や保険会社から直接交付された正規の電子証明書データ(XMLファイル)を電子的手段によって会社に提出した場合、従業員側での紙の原本保管義務は原則として不要となります。ただし、画面キャプチャや単なる印刷用PDFを自己印刷して提出した場合は紙原本の保管が求められるケースがあるため、電子データの形式を事前に確認してください。
まとめ:2026年の税制に合わせたスマートな申請で確実に手取りを守る
給与明細から天引きされる社会保険料や税金の負担が年々重みを増す現代において、年末調整の生命保険料控除は、会社員に唯一残された極めて確実な「合法的手取り防衛策」の一つです。複雑に見える申告書も、その本質は「一般」「介護医療」「個人年金」の3枠と「新制度・旧制度」の枠組みを正しくマッピングするパズルに過ぎません。
2026年の税制・労務環境においては、マイナポータル連携をはじめとするデジタルツールの活用が劇的に敷居を下げており、手計算によるミスや紛失トラブルのリスクは過去のものとなりつつあります。根拠のない思い込みや手続きへの苦手意識からくる「申告漏れの損失」を断ち切り、制度のメリットを余すことなく享受して、大切な手取り資金を賢く守り抜いてください。 (出典: 年末 調整 書き方 生命 保険(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
