第一三共の株価掲示板が荒れる理由とは?2026年の買い時と見通し
国内製薬大手の雄として市場を牽引してきた第一三共。その株式を巡り、個人投資家が熱狂と不安の声を交錯させている場がネット上のコミュニティです。新世代の抗がん剤「抗体薬物複合体(ADC)」の爆発的な成長を信じる強気派と、臨床試験(治験)データの解釈や激しい値動きに動揺する慎重派が連日激しい議論を繰り広げています。
株価が急落した日には「なぜここまで売り込まれるのか」「機関投資家の罠か」といった悲鳴に近い書き込みが並び、反発局面では「押し目買いの好機」と強気の投稿が急増します。感情論が渦巻く第一三共 Yahooファイナンス掲示板の書き込みからノイズを排し、発表済みのデータや製薬業界の力学を丹念に紐解くことで、この巨大バイオ銘柄が直面する本質的なリスクと将来性が浮かび上がってきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:掲示板の荒れる主因は、主力抗がん剤「エンハーツ」の好調さに対する高評価と、次世代ADC「ダトポタマブ」治験結果の受け止めを巡る期待値のギャップにある。
- 要点2:株価下落の背景には、治験データの解釈を巡る市場の慎重姿勢や材料出尽くし感、成長プレミアムによる高PERの調整が複合的に作用している。
- 要点3:今後の買い時を探る上では、学会発表のスケジュールや共同開発先の動向、2026年に向けたパイプライン進展を冷静に分析する姿勢が欠かせない。
【掲示板騒然の真相】急な株価変動の背景と投資家のリアルな反応
ネット上の投資フォーラムでは、株価が数百円規模で乱高下するたびに、数十秒単位で新規投稿が押し寄せる異常事態が繰り返されてきました。個人投資家の視線が集中している最大の焦点は、主力製品であるエンハーツの業績影響と、それに続く第2、第3のADCパイプラインの成否です。
公の場で見せる経営陣の慎重な表情とは対照的に、個人投資家の間では「ブロックバスター連発で株価は青天井」という過度な期待が先行していました。そのため、わずかでも想定を下回るデータや審査の遅れが報じられると、掲示板は一気にパニック売りの様相を呈します。第一三共のネットの反応や評判を丹念に追うと、「大化け期待で高値掴みしてしまった」「業績は絶好調なのに下がる意味が分からない」という戸惑いが大半を占めています。
株式市場には「期待で買われ、事実で売られる」という格言が存在します。第一三共の場合、バイオ医薬品特有の専門的な治験専門用語が掲示板で曲解され、過度な楽観と極端な悲観が交互に増幅される心理的スパイラルが、急なボラティリティを生み出す土壌となっています。
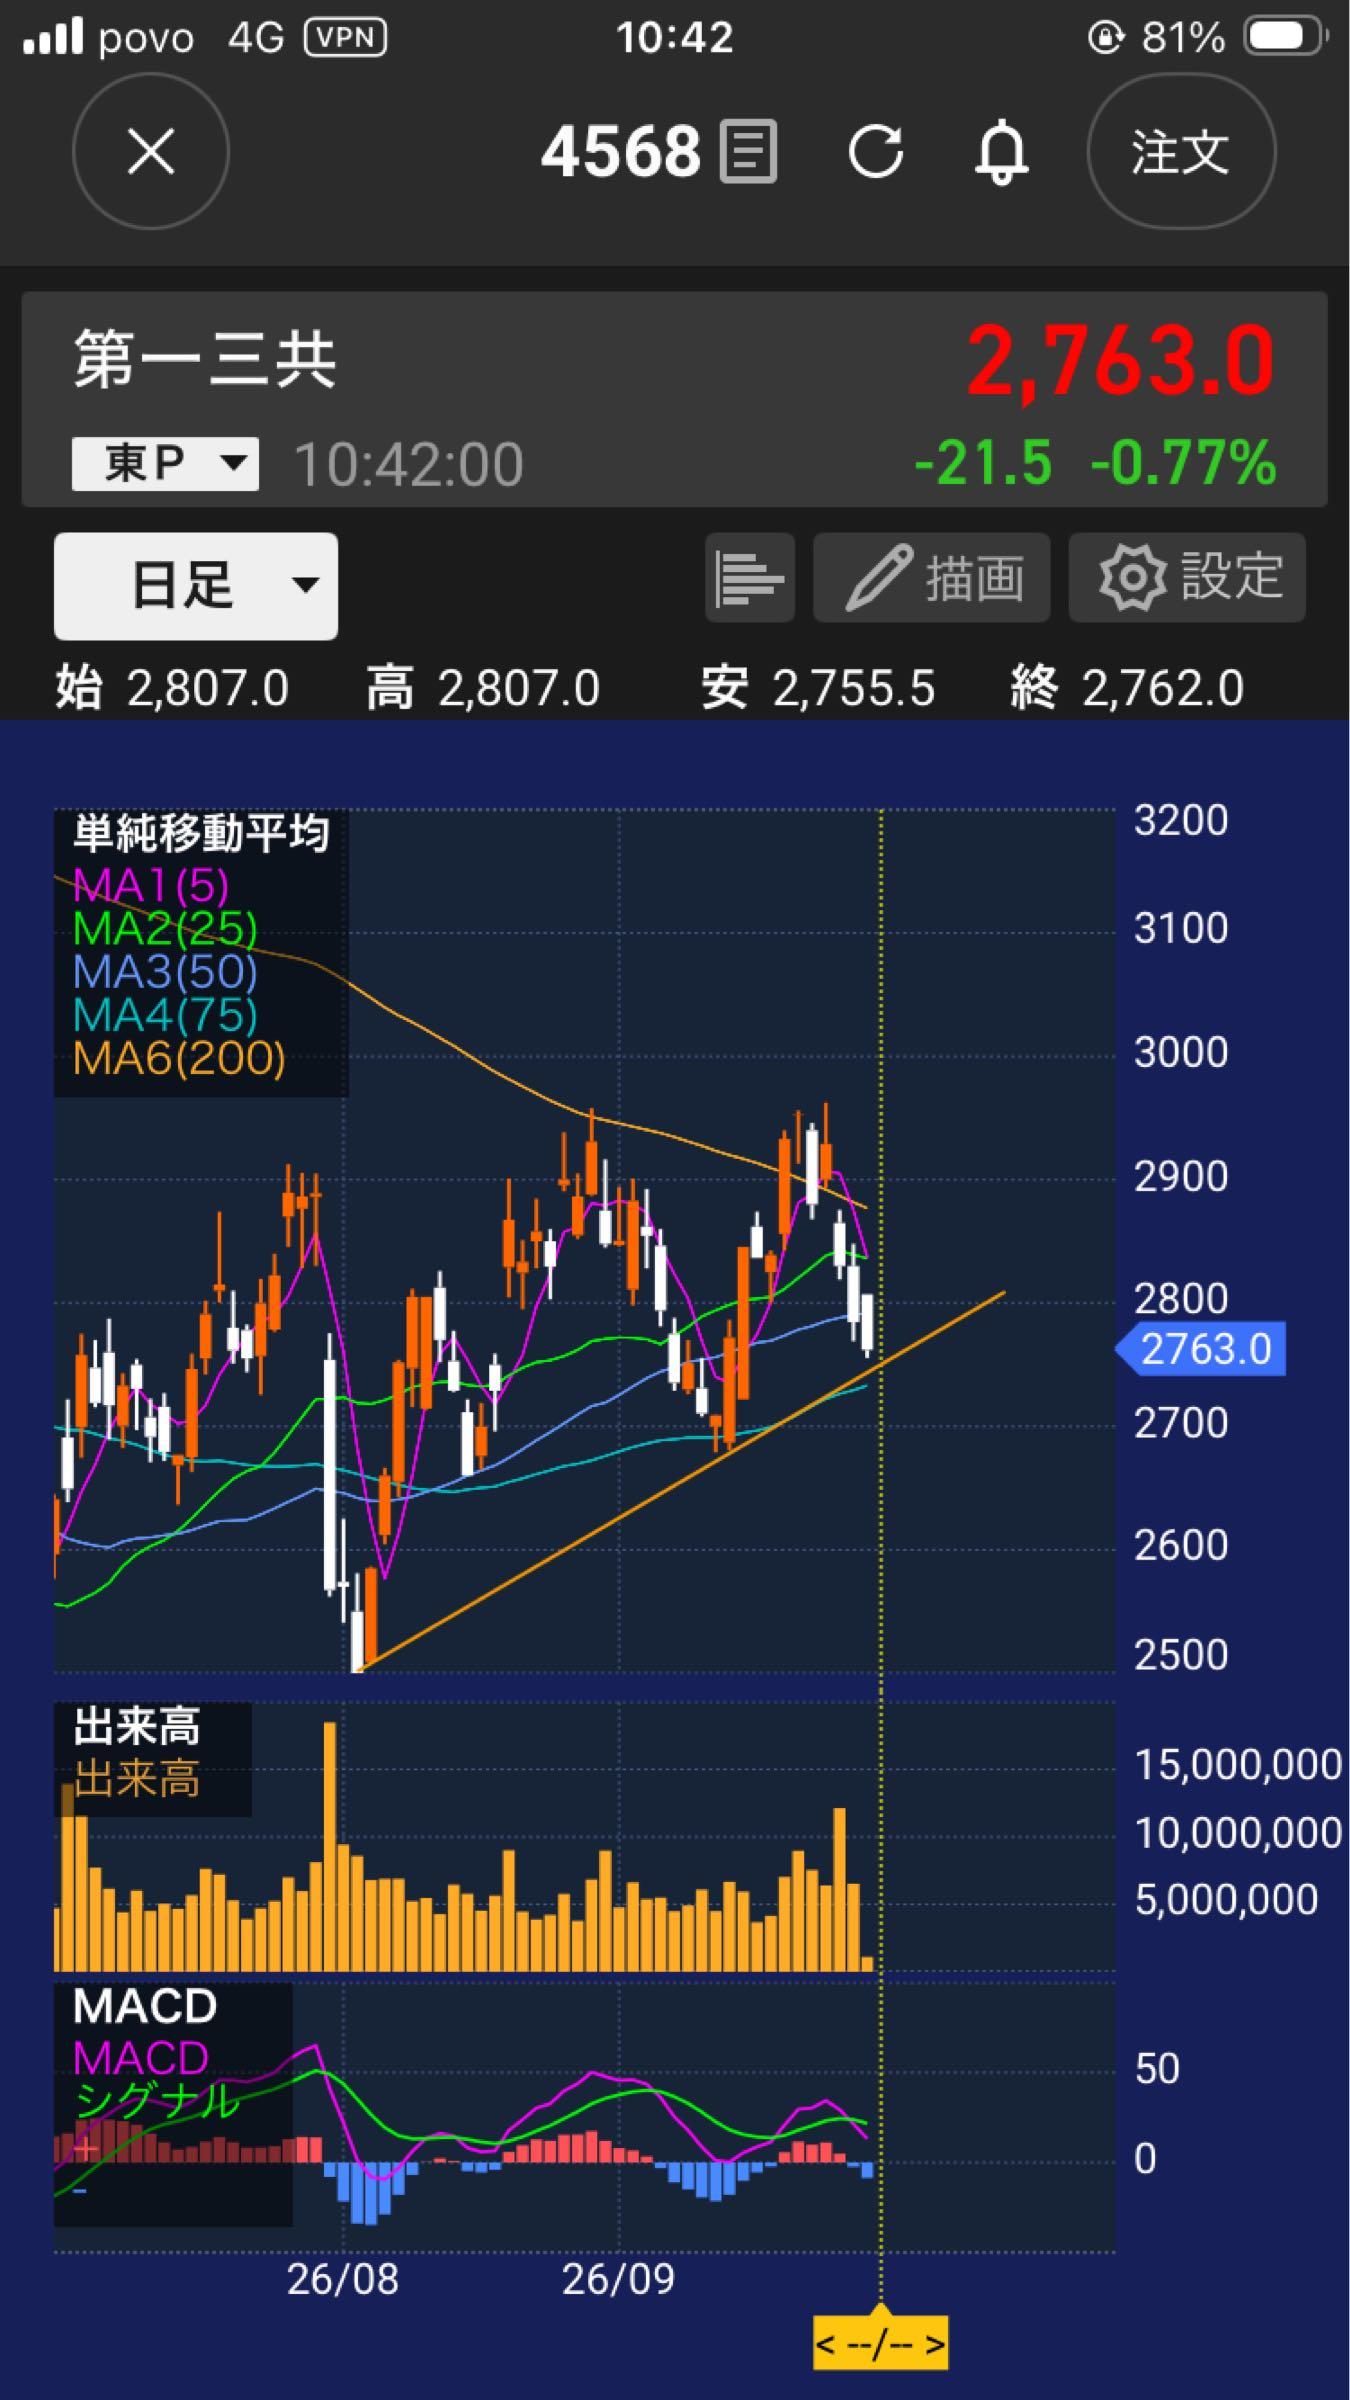
第一三共の株価はなぜ下がった?市場の期待と治験データのギャップを解剖
投資家が最も疑問を抱いたのが、「業績自体は力強く拡大しているにもかかわらず、急激な下落局面に直面した局面」です。第一三共の株価はなぜ下がったのか、その構造的な要因は製薬ビジネスの収益構造と治験評価の厳しさにあります。
直接的な引き金となったのは、英製薬大手アストラゼネカと進めるアストラゼネカ共同開発ADCの1つ、「ダトポタマブ デルクステカン(Dato-DXd)」の臨床第3相試験をめぐる市場の受け止めです。非小細胞肺がんなどを対象とした第一三共のダトポタマブ治験結果において、統計学的有意差や無増悪生存期間(PFS)の改善は確認されたものの、全生存期間(OS)の伸びや安全性プロファイルに対して、ウォール街のアナリスト陣が事前の高すぎる期待値からやや保守的な評価を下しました。
公式発表資料や決算説明会での経営陣のコメントによると、科学的な有効性は着実に証明されているものの、市場は「エンハーツと同等以上の圧倒的なデータ」を織り込んで株価を吊り上げていました。期待値が極限まで高まっていた分、少しでも懸念材料が見つかると短期ヘッジファンドの空売りを呼び込み、一過性の急落を招いた構図が鮮明です。
【客観データ検証】主要指標とパイプラインが示す2026年最新動向
感情的な議論から距離を置き、企業の基礎的条件(ファンダメンタルズ)を正確に把握するために、主要な財務データと投資指標を整理しました。第一三共の2026年最新株価動向を客観的に評価する上で、競合他社や業界水準との比較は不可欠です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想PER(株価収益率) | 約30〜35倍前後で推移 | 東証プライム平均:約15倍 医薬品セクター:約20〜25倍 | 成長期待が極めて高く織り込まれており、悪材料に対するボラティリティが出やすい水準。 |
| 売上収益成長率(前年比) | 2桁台後半(+15〜20%水準) | 国内大手平均:+3〜5%程度 | エンハーツの世界展開拡大が牽引し、トップラインの成長力は国内製薬で群を抜く。 |
| 配当利回り・還元施策 | 約1.2〜1.8%前後 | プライム市場平均:約2.5% | インカム狙いには物足りないが、増配基調は維持。資本は研究開発費へ最優先配分。 |
| アナリストの目標株価コンセンサス | 強気継続(乖離率:現値より+15〜25%) | 中立〜弱気への引き下げは限定的 | 第一三共の目標株価レーティングは高水準を維持。長期の技術プラットフォームを高く評価。 |
第一三共の決算短信や業績予想を精査すると、エンハーツの売上高は欧米市場を中心に拡大を続け、がん領域におけるグローバルなプレゼンスを確立しています。配当面では、第一三共の配当利回りと権利確定日(3月末・9月末)を気にするインカム投資家にとっては利回りが控えめに見えるものの、稼いだキャッシュを次世代技術の研究開発に再投資するサイクルが確立されています。
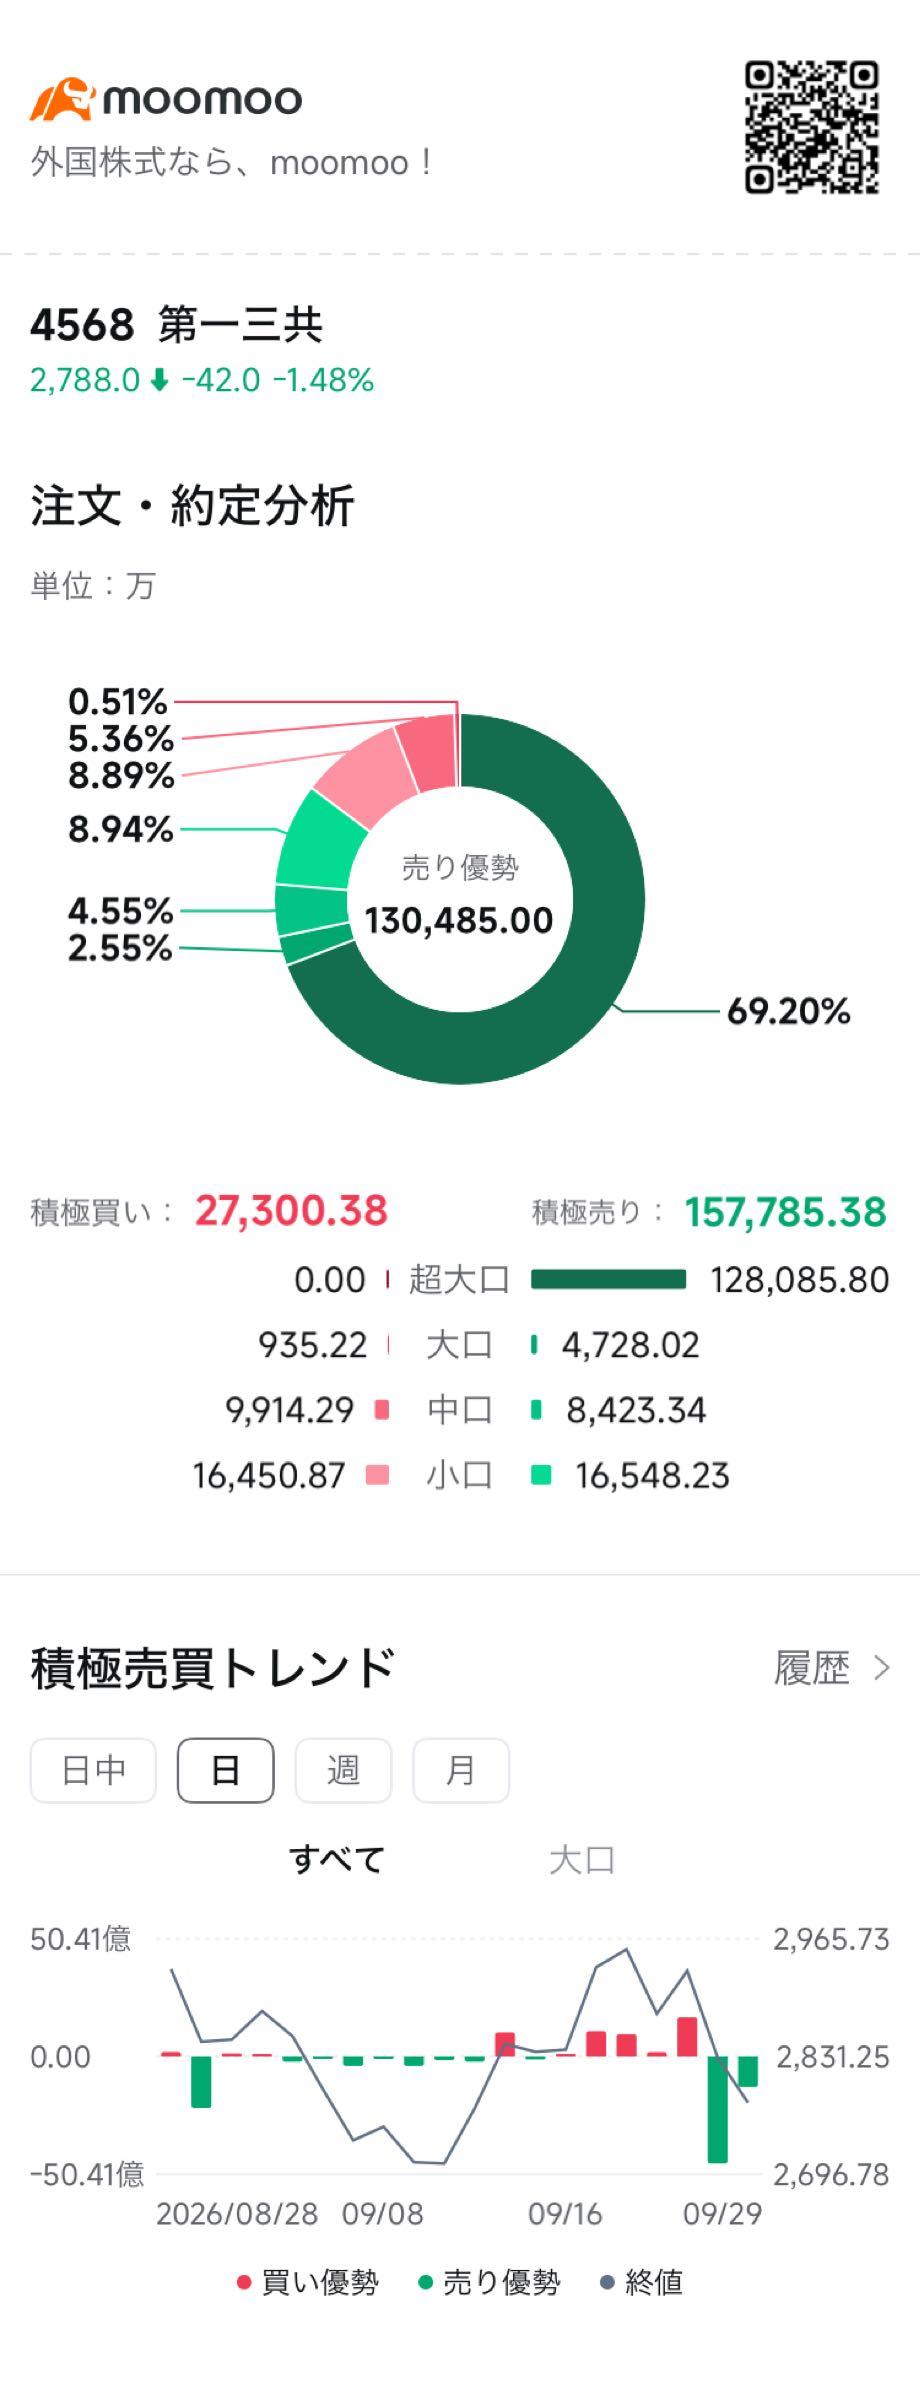
一般に知られていない盲点とネットの誤解|バイオ株特有のリスクと現実
株式掲示板において最も頻繁に見受けられる誤解は、「新薬が承認されれば株価は自動的に暴騰する」「治験で良好な結果が出たのになぜ下がるのか、株価操縦ではないか」という短絡的な思考です。ここに個人投資家が陥りやすい大きな盲点があります。
医薬品の開発には、規制当局(米FDAや欧州EMAなど)による承認プロセスだけでなく、各国の薬価設定やガイドラインでの推奨順位、さらには他社競合品との「使い分けの現実」が深く絡み合います。いくら統計学的に優位であっても、臨床現場の医師にとって「既存薬を差し替えてまで使う決定打に欠ける」と判断されれば、期待された市場規模は獲得できません。
また、製薬大手の株価は学会発表(ASCOやESMOなど)の数ヶ月前から思惑で買われ、実際のデータが出た瞬間には「材料出尽くし」として売られる傾向が極めて強い業界です。掲示板で「機関が仕掛けている」と騒ぎ立てる声の正体は、バイオ業界の標準的なイベント・ドリブン取引(事象を契機としたアルゴリズム売買)によるポジション解消に過ぎないケースがほとんどです。
【実態検証】利用者の生の声と現場目線で見えたリアル
第一三共を巡る投資コミュニティの温度差を検証するため、個人投資家が集うSNSや掲示板の生ログ、医療従事者の声を分析すると、興味深い断絶が見て取れます。
短期トレードを繰り返す個人投資家からは、「決算ギャンブルで大失敗した」「治験の速報値で飛び乗ったら大陰線を引かされた」といった後悔の手記が目立ちます。一方で、数年前から中長期で保有し続けている投資家は「ボラティリティは織り込み済み」「配当金とADCプラットフォームの完成を気長に待つ」と落ち着いた姿勢を崩していません。
さらに注目すべきは、オンコロジー(がん)領域に従事する医療現場からの評判です。「エンハーツの臨床的なインパクトは紛れもない本物であり、治療選択肢を劇的に変えた」という声が確固たる事実として存在します。掲示板の短期的な株価ノイズと、医療現場における製品の確かな信頼性。この2つの時間軸のズレこそが、投資判断を狂わせる最大の罠と言えます。
【プロの結論】第一三共の買い時はいつ?投資家タイプ別の判断基準
投資家心理を行動経済学の観点から分析すると、掲示板が総悲観に傾き「もうダメだ」という書き込みで埋め尽くされるタイミングこそが、心理的アンカー(基準値)がリセットされた好機となるケースが散見されます。では、第一三共の買い時はいつなのか。自身の投資スタイルに照らし合わせた明確な判断基準が求められます。
▼ 第一三共への投資が向いている人:
- 長期の時間軸を持てる投資家:2026年以降のパイプライン拡充と特許ポートフォリオを信じ、日々の値動きに惑わされず数年単位で資産形成を目指す人。
- バイオ特有のボラティリティを許容できる人:臨床試験データの発表による一時的な10〜15%の下落にも動じず、冷静にリスク管理ができる人。
- 世界トップレベルの創薬力に投資したい人:国内内需株ではなく、グローバル市場で外貨を稼ぎ出す真の成長企業をポートフォリオに組み入れたい人。
▼ おすすめできない人・慎重になるべき人:
- 安定した高配当を第一に求める人:配当利回り1%台の銘柄よりも、総合商社やメガバンクなどのインカム重視銘柄を選択すべきです。
- 日々の株価変動でストレスを抱えやすい人:掲示板のネガティブな書き込みに耐えられず、狼狽売りをしてしまうタイプにはリスクが高すぎます。
- 短期的な値幅取りを狙うレバレッジ投資家:信用買い残が積み上がった局面での急なハシゴ外しに巻き込まれ、致命的な損失を被るリスクがあります。
【第 一 三 共 株価 掲示板】に関するよくある質問(FAQ)
Q1:第一三共の株価の今後の見通しについて、アナリストはどのように評価していますか?
A1:国内外の主要証券アナリストによる第一三共の株価の今後の見通しは、中長期的に強気のスタンスが多くを占めています。主力品エンハーツの市場浸透に加え、次世代ADC技術のプラットフォームとしての優位性が評価されています。ただし、治験発表前後の短期的な下振れリスクには留意が必要です。
Q2:掲示板でよく見る「ダトポタマブ」とは何ですか?なぜそんなに注目されているのですか?
A2:第一三共がアストラゼネカと共同開発している新規抗がん剤(TROP2を標的とするADC)です。エンハーツに続く第2の大型柱として期待されており、肺がんや乳がんなど患者数の多いがん種を対象としているため、今後の企業収益を大きく左右する試金石として注目されています。
Q3:配当権利落ち日や決算発表日に株価が急落することはありますか?
A3:配当利回り自体は高配当株ほど高くないため、純粋な配当落ちによる影響は限定的です。しかし、決算短信の発表と同時に治験スケジュールの見直しや通期業績予想の進捗率が発表されるため、事前の市場コンセンサスとの乖離によって決算直後に株価が大きく乱高下することは頻繁に起こります。
まとめ:今後の動向と失敗しないための判断基準
第一三共の株価掲示板で日々繰り広げられる激しい議論は、同社が世界のメガファーマと対等に渡り合う日本発の創薬バイオ企業であることの裏返しでもあります。巨大な期待が寄せられる銘柄だからこそ、短期的な株価の浮き沈みに一喜一憂する投資家の声がネット上に溢れ返るのは自然な現象です。
しかし、投資で成果を上げるために真に見つめるべきは、掲示板の匿名の悲鳴や過激な買い煽りではなく、公式に開示される決算数値や学会で発表される客観的な治験データです。創薬ビジネスには常に臨床試験の失敗や遅延という構造的リスクが伴います。そのボラティリティを十分に理解した上で、適切な資金管理を行い、自らのリスク許容度に合致した投資判断を下すことが何よりも肝要です。 (出典: 第 一 三 共 株価 掲示板(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
