生涯年収の中央値はいくら?平均2億円の罠と手取りの残酷な現実
「サラリーマンの生涯年収は平均2億〜3億円」というフレーズは、進路指導やマネープランの定番文句として長年語り継がれてきました。しかし、物価高と社会保険料の負担増が続く2026年の労働現場において、この数値をそのまま信じている現役世代は皆無に等しいのが実情です。
一部の超高所得層が数値を大きく引き上げる「平均値」と、真ん中に位置する労働者のリアルな実額を示す「中央値」の間には、見過ごせない巨大な落差が横たわっています。厚生労働省や公的機関が公表する最新の統計データをもとに、日本人労働者が直面する生涯年収の生々しい真実に迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:生涯年収の「平均値2億円」は一部の高所得層や大手企業が押し上げた数字であり、全労働者の手取り中央値は約1億3,000万〜1億5,000万円に留まる
- 要点2:学歴や企業規模による格差は歴然としており、大企業大卒と中小企業高卒では生涯賃金で6,000万〜8,000万円以上の開きが生じている
- 要点3:退職金の目減りや税・社会保険料の控除率上昇により、額面と手取りのギャップが過去最大級に拡大しており、旧来の年功序列神話に頼らないキャリア形成が不可欠である
【真相判明】日本の生涯年収の中央値はいくら?平均値2億円の嘘と現実
ネット上やビジネス書で頻繁に見かける「生涯年収2億円」という言葉に対し、SNSや掲示板では「そんなにもらえるわけがない」「一部のエリートだけの話だ」という怒りや冷ややかな声が後を絶ちません。結論から申し上げますと、「生涯年収2億円」という言説は、全体の中央値という観点から見れば事実上の虚構に近い数値です。
一般的にメディアで報じられる2億円以上の試算は、厚生労働省の「賃金構造基本統計調査」などを基に労働政策研究・研修機構(JILPT)が推計する「学校卒業後ただちに就職し、同一企業に定年までフルタイム勤務を続けた正社員(標準労働者)」の平均値です。つまり、一度も転職せず、非正規雇用の期間がなく、倒産やリストラにも遭わない恵まれたエリート層に限定した「額面の平均値」にすぎません。
統計学において、一部の年収数千万円〜数億円の富裕層が引き上げる平均値と、データを小さい順に並べてちょうど真ん中に位置する中央値には大きな乖離が生じます。非正規雇用率が4割近くに達し、転職が一般化した現在の労働市場全体を見渡すと、日本人全体の生涯年収の中央値は、額面で約1億7,000万〜1億9,000万円前後、女性や非正規を含めた就業者全体まで分母を広げると約1億5,000万円前後まで落ち込みます。
平均値と中央値の違いを認識しないままライフプランを立ててしまうと、住宅ローンの返済や老後資金のシミュレーションにおいて、致命的な計算違いを引き起こすことになります。

学歴・企業規模でここまで割れる|大卒と高卒、大企業と中小の決定性格差
日本社会の生涯賃金を決定づける最大の変数は、依然として「学歴」と「企業規模」です。2026年最新の各種賃金データ推移を紐解くと、初任給の引き上げ競争が各所で起きているものの、40代以降の昇給カーブにおいて決定的な格差が刻まれています。
学歴別の生涯年収ランキングでは、依然として「大学・大学院卒」がトップを独走しており、男性・標準労働者(退職金除く)の平均値で約2億6,000万〜2億7,000万円に達します。これに対し、「高卒」の男性は約2億円前後にとどまり、この時点で約6,000万円から7,000万円の学歴間格差が存在します。
さらに深刻なのが「企業規模による格差」です。従業員1,000人以上の大企業に勤める大卒男性の場合、生涯賃金は退職金を含めると3億円の大台に迫るケースも珍しくありません。一方で、従業員100人未満の中小企業に勤める大卒男性の場合、生涯年収の中央値は2億1,000万〜2億2,000万円程度に留まります。高卒で中小企業に勤めるケースでは、生涯年収の中央値が1億6,000万〜1億8,000万円程度まで縮小するのが過酷な現実です。
生涯年収の分布割合を見ると、額面で2億5,000万円を超える層は全労働者の上位2割から3割に過ぎず、残りの7割近くは2億円未満のゾーンに密集しています。「普通に働いていれば2億円に届く」という昭和・平成的な感覚は、完全に崩壊しています。
【徹底比較】男女別・学歴別に見る生涯年収と手取り額のリアルデータ
厚生労働省の公的データや各種労働統計の最新水準を基に、学歴・男女別の生涯年収(標準労働者ベースの推計値)と、税金や社会保険料を差し引いた実質的な「生涯手取り中央値」の比較を一覧にまとめました。
| 区分(学歴・性別) | 詳細・数値データ(額面平均) | 一般的な基準・相場(額面中央値推計) | 編集部の見解・評価(推定手取り実額) |
|---|---|---|---|
| 大学・大学院卒(男性) | 約2億6,000万〜2億7,000万円 | 約2億2,000万〜2億3,000万円 | 手取り約1億7,000万〜1億8,000万円。 大手勤務なら2億円台も視野だが税負担大。 |
| 高卒(男性) | 約2億0,000万〜2億1,000万円 | 約1億7,500万〜1億8,500万円 | 手取り約1億4,000万〜1億5,000万円。 勤続年数による昇給ペースの鈍化が課題。 |
| 大学・大学院卒(女性) | 約2億1,000万〜2億2,000万円 | 約1億7,000万〜1億8,000万円 | 手取り約1億3,500万〜1億4,500万円。 フルタイム継続雇用の増加で上昇傾向。 |
| 高卒(女性) | 約1億4,000万〜1億5,000万円 | 約1億2,000万〜1億3,000万円 | 手取り約9,500万〜1億500万円。 1億円の大台割れも珍しくない厳しい水準。 |
| 全体平均・推計中央値 | 約2億1,000万円(退職金除く) | 約1億7,000万〜1億8,000万円 | 実際の手取りは約1億3,000万〜1億4,500万円。 これが日本人労働者の大半が直面する実態。 |
この表から浮き彫りになるのは、「手取り中央値」で見ると、多くの労働者が1億5,000万円にも届かないという厳粛な事実です。特に女性の場合、キャリアの中断や非正規雇用の割合が男性より高いため、男女別の生涯年収格差は依然として埋まっていません。
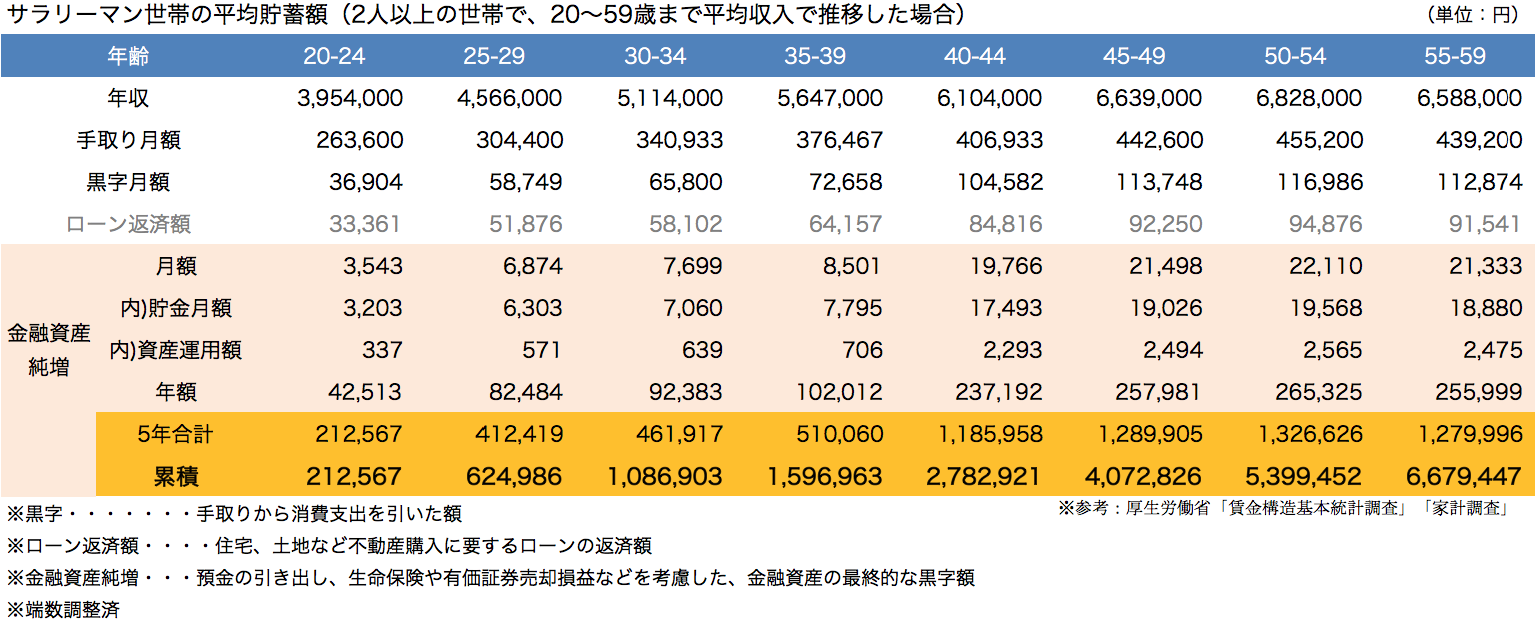
額面と手取りの残酷な乖離|退職金を含めても手元に残らない背景
生涯賃金の議論において最も見落とされがちなのが、「額面から差し引かれる税金と社会保険料の重圧」と「退職金の激減」です。
給与所得者にかかる所得税、住民税、健康保険料、厚生年金保険料、雇用保険料などの国民負担率は年々上昇を続けています。年収が増えるほど累進課税によって引かれる割合は跳ね上がり、生涯年収の総額に対する実質手取り割合は約75%〜80%程度まで目減りします。額面で2億円を稼ぎ出したとしても、実際に銀行口座へ振り込まれる生涯手取り額は約1億5,000万〜1億6,000万円にすぎません。
さらに「退職金を含むかどうか」という論点も深刻です。かつて大企業の定年退職金といえば2,500万〜3,000万円が相場とされていましたが、厚生労働省の調査でも明らかな通り、退職給付制度を持つ企業自体が減少し、平均給付額も2,000万円を下回る水準まで低下しています。中小企業に至っては、退職金の平均相場は1,000万円前後に留まり、退職金制度そのものが存在しない企業も全体の約2割から3割に上ります。
退職金の減少に加え、退職所得控除の見直し議論や年金支給開始年齢の引き上げ圧力など、労働者の出口戦略はかつてない逆風に晒されています。額面ベースの数字だけを頼りにして老後資金を皮算用することは、極めてハイリスクなギャンブルと言わざるを得ません。
【実態検証】「2億なんて夢のまた夢」SNSと知恵袋に溢れる現場の本音
大手メディアや公的機関が並べる統計の向こう側で、働く当事者たちはどのような実感を抱いているのでしょうか。SNS、5ちゃんねる、Yahoo!知恵袋などに投稿される現役世代の生の声を分析すると、統計上の「平均」と「庶民の実感」の間にある絶望的な溝が見えてきます。
大手SNSの投稿では、「求人票や就活サイトで『生涯年収2.5億円』と煽られて就職したが、手取り月給20万円台前半で年2回のボーナスも微々たるもの。40年間働いても手取り1億3,000万円いくかどうかだ」「大企業勤めの友人と中小企業勤務の自分で、30代にして年収が300万円以上離れた。定年までの差を計算したら目眩がした」といった悲鳴のような書き込みが目立ちます。
知恵袋で頻繁に交わされるマネー相談でも、「額面年収500万円だが、手取りにすると年間400万円を切る。子どもの学費と住宅ローンを払うと、生涯で自由に使えるお金なんて数千万円しかないのではないか」という相談に対し、現役FPやベテラン会社員から「それが現在の日本の標準的な中央値のリアルです」と諭されるやり取りが定番化しています。
現場の当事者たちが肌で感じている「手元にお金が残らない」という感覚は、決して彼らの怠慢や浪費によるものではなく、税・社会保険料の高騰と中央値の停滞がもたらした構造的な必然なのです。
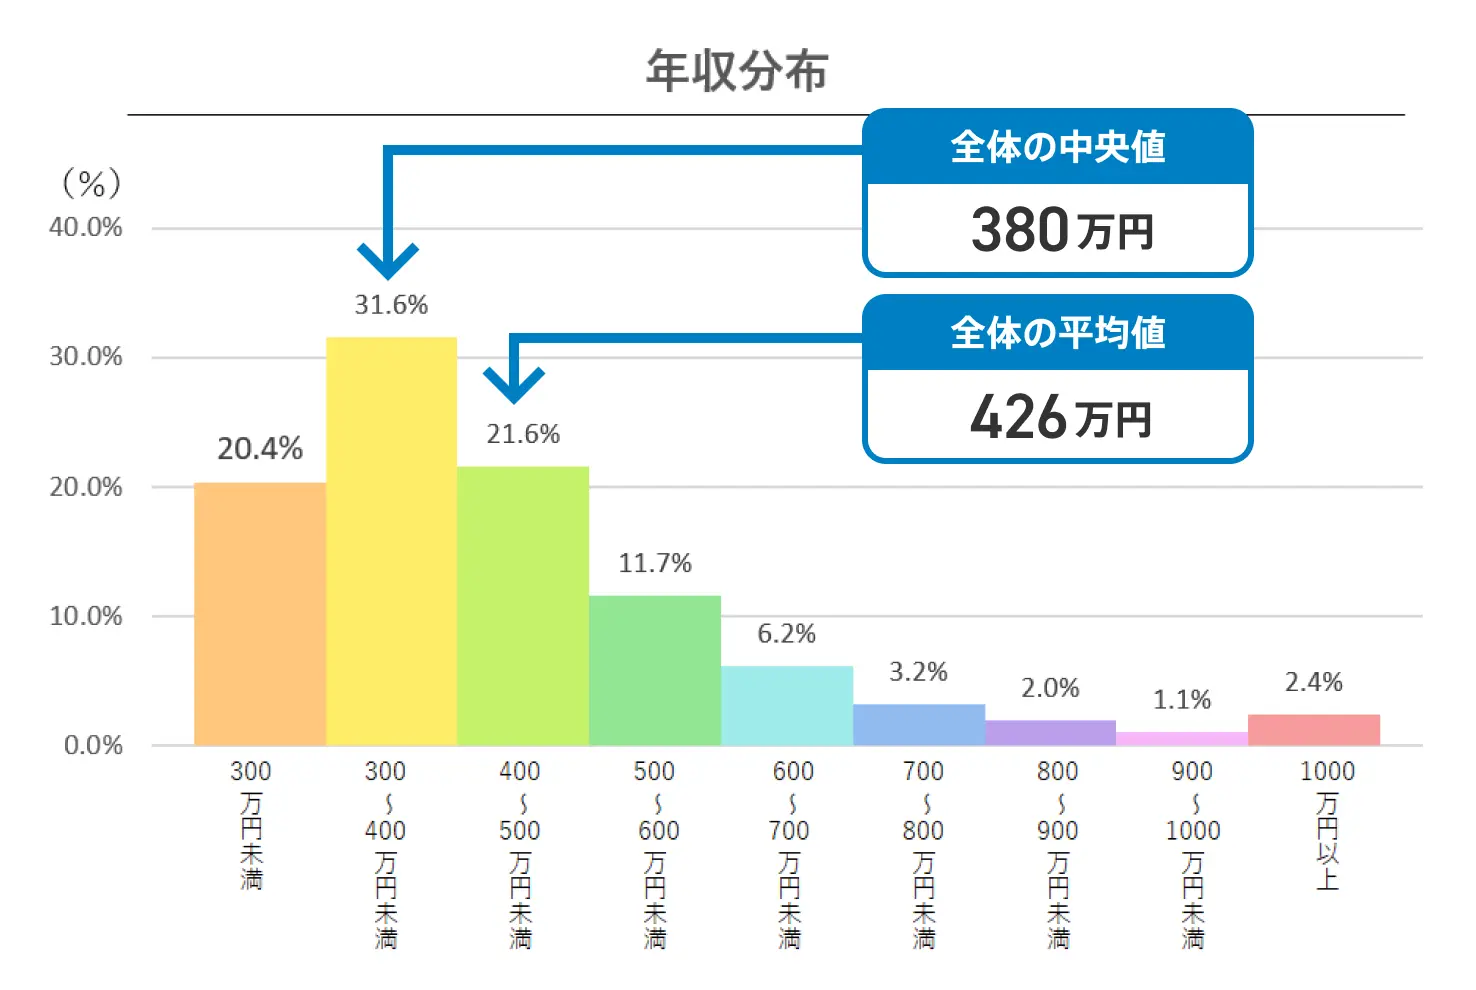
一般に知られていない盲点とネットの誤解|「定年まで逃げ切れる」神話の崩壊
生涯年収を語る上で、ネット上に蔓延するもうひとつの危険な誤解が「正社員でさえあれば、定年まで給与が右肩上がりに増え続ける」という幻想です。
現在の大手・中堅企業において主流となった「役職定年制度」は、50代前半から半ばを迎えた社員の年収を一気に20%〜40%カットする仕組みとして機能しています。かつてのように「50代後半で年収のピークを迎え、そのまま高額な退職金を受け取って逃げ切る」というモデルは、ごく一部の特権的な企業を除いて完全に過去の遺物となりました。
さらに、成果主義やジョブ型雇用の浸透により、年功序列型の自動昇給は名実ともに解体されつつあります。同一企業で勤め上げても、スキルが陳腐化した社員の給与は容赦なく据え置かれ、結果として生涯賃金の下振れを招いています。「正社員の平均値」という言葉が持つ安定感は、すでに実態を伴わない虚像となっています。
【プロの結論】資産防衛とキャリア再構築|生涯賃金格差に打ち勝つ判断基準
日本人の生涯年収中央値が手取り約1億3,000万〜1億5,000万円に収斂していく構造的な現実を踏まえた上で、私たちはどのような判断基準でキャリアと資産を守るべきなのでしょうか。社会経済的なリスク分析の観点から、明確な適性と行動指針を提示します。
単一の給与収入に依存し続けて良い人の条件
- 資本力のある大企業・プライム上場企業で管理職以上の昇進ルートが明確に開かれている人
- 専門性の高い高度なスキルを持ち、社内外で代替が効かない市場価値を確立している人
- 強固な退職金制度や企業年金(確定給付型など)が制度として確立されている組織に所属している人
早急にキャリア・資産戦略の転換を迫られている人の条件
- 中小企業勤務で昇給ピッチが鈍く、役職定年や退職金制度が不透明な環境に身を置いている人
- 日々の業務が定型化されており、市場で評価されるポータブルスキルが身についていない人
- 生涯年収の手取り1億数千万円を前提とした支出管理(固定費の見直しや新NISA等を活用した自己防衛投資)を行っていない人
生涯年収の中央値が伸び悩む時代において、個人の給料だけに人生のすべてを委ねる戦略は限界を迎えています。副業の解禁、リスキリングによる転職、そして給与所得の一部を株式や投資信託へ振り分けて「資本所得」を得る仕組み作りは、もはや一部の投資家の趣味ではなく、中央値の罠から抜け出すための必須生存戦略と言えます。
【生涯 年収 中央 値】に関するよくある質問(FAQ)
Q1:生涯年収の中央値と平均値で、これほど大きな差が出るのはなぜですか?
A1:年収数千万円から数億円を稼ぐ一部の上場企業役員や超高所得層が全体の数値を大きく引き上げるためです。平均値は極端な外れ値の影響を強く受けますが、中央値はすべてのデータを並べた真ん中の値を示すため、より庶民の生活実感に近いリアルな数値を反映します。
Q2:大卒と高卒で、生涯年収の格差は今後縮まる可能性はありますか?
A2:初任給段階での人手不足による引き上げはあるものの、中長期的な格差が劇的に縮まる可能性は低いです。役職ポストへの登用条件や大企業への採用枠において大卒要件が依然として強く残っており、40代以降の昇給格差が生涯年収の決定打となっています。
Q3:手取りベースで生涯年収2億円を超えるには、年収いくらを目指すべきですか?
A3:退職金を含めて生涯の手取りを2億円に乗せるためには、額面ベースで約2億6,000万〜2億8,000万円以上を稼ぎ出す必要があります。これは大卒で大企業に勤務し、40代から定年まで平均年収800万〜1,000万円以上を維持し続けるエリート層のモデルケースに相当します。
まとめ:数字の罠を見抜き、2026年を賢く生き抜くために
「日本人の生涯年収は2億円」という耳触りの良い神話は、一部の恵まれた労働者層を切り取った平均値の幻想にすぎません。手取りの中央値で1億3,000万〜1億5,000万円というリアルな現実は、一見すると過酷に思えますが、真実を正しく把握することこそが堅実な人生設計の第一歩となります。
平均というまやかしの数字に惑わされることなく、自身の立ち位置を冷静に見つめ直すこと。そして、会社任せの給与だけに頼るのではなく、市場価値の向上と自律的な資産形成に舵を切ることこそが、これからの不確実な時代を豊かに生き抜くための決定打となるはずです。 (出典: 生涯 年収 中央 値(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
