保険料控除申告書の書き方と記入例!払い損を防ぐ2026年計算手順
年末調整の足音が近づく時期、全国のオフィスやテレワークのデスクで深いため息とともに広げられるのが「給与所得者の保険料控除申告書」です。「毎年なんとなく送られてきたハガキの金額を書き写している」「払った保険料の全額が戻ってくると思っていた」という声は驚くほど多く、複雑怪奇な計算式を前に記入の手を止めてしまうビジネスパーソンが後を絶ちません。
長年、税制と家計を取材してきた現場の肌感覚として、制度の仕組みを正しく把握していないばかりに、控除上限に達している不要な保険料を払い続けて実質的な「払い損」に陥っていたり、本来は控除できる家族分の保険料を申告から漏らしていたりするケースが目立ちます。2026年現在の最新様式を前提に、損をしないための計算ロジック、新旧区分の見分け方、そして書類の具体的な記入手順までを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「支払った保険料が全額戻る」制度ではなく、所得控除額に上限(新制度は各4万円・最大計12万円)があるため過剰加入による払い損が発生しやすい。
- 要点2:2011年以前の「旧契約」と2012年以降の「新契約」で計算式が異なり、両方ある場合は有利な組み合わせを選ばなければ手取り額に直結する差が生じる。
- 要点3:配偶者名義の保険や子ども・親の社会保険料、iDeCoの掛金も実態に応じて申告可能であり、提出期限を過ぎても確定申告による5年間のリカバリーが効く。
年末調整の保険料控除申告書で「払い損」が多発している決定的な理由
年末調整の時期になると、SNSや知恵袋などで「月々3万円も生命保険料を払っているのに、還付金が数千円しか増えなかった」「節税になると言われて個人年金に入ったが、手取りがあまり増えない」といった困惑の投稿が相次ぎます。なぜこのような不満や「払い損」が生じるのでしょうか。原因は、「税額控除」と「所得控除」の根本的な混同と、控除枠の上限(頭打ちルール)にあります。
保険料控除は、支払ったお金がそのまま口座に戻ってくる「税額控除」ではありません。課税対象となる所得から一定額を差し引く「所得控除」です。そのため、還付される金額は「控除額 × 自身の所得税率(住民税は翌年度減税)」にとどまります。たとえば所得税率が10%の人が一般生命保険料控除の上限である4万円の控除を受けた場合、その年の年末調整で戻ってくる所得税はわずか4,000円にすぎません。
さらに深刻なのが、支払額に対する控除額の頭打ち構造です。現行の新制度において、年間の支払保険料が8万円を超えると、それ以上いくら支払っても控除額は「一律4万円」で固定されます。年間に10万円払おうが、30万円払おうが、税法上の評価は全く同じ4万円です。「節税になるから」という保険営業のセールストークを真に受けて複数の終身保険や医療保険に加入した結果、年間数十万円の保険料を支払いながら、税制上の恩恵は数千円でストップし、固定費で家計が圧迫されるという皮肉な構造的トラップが生じています。
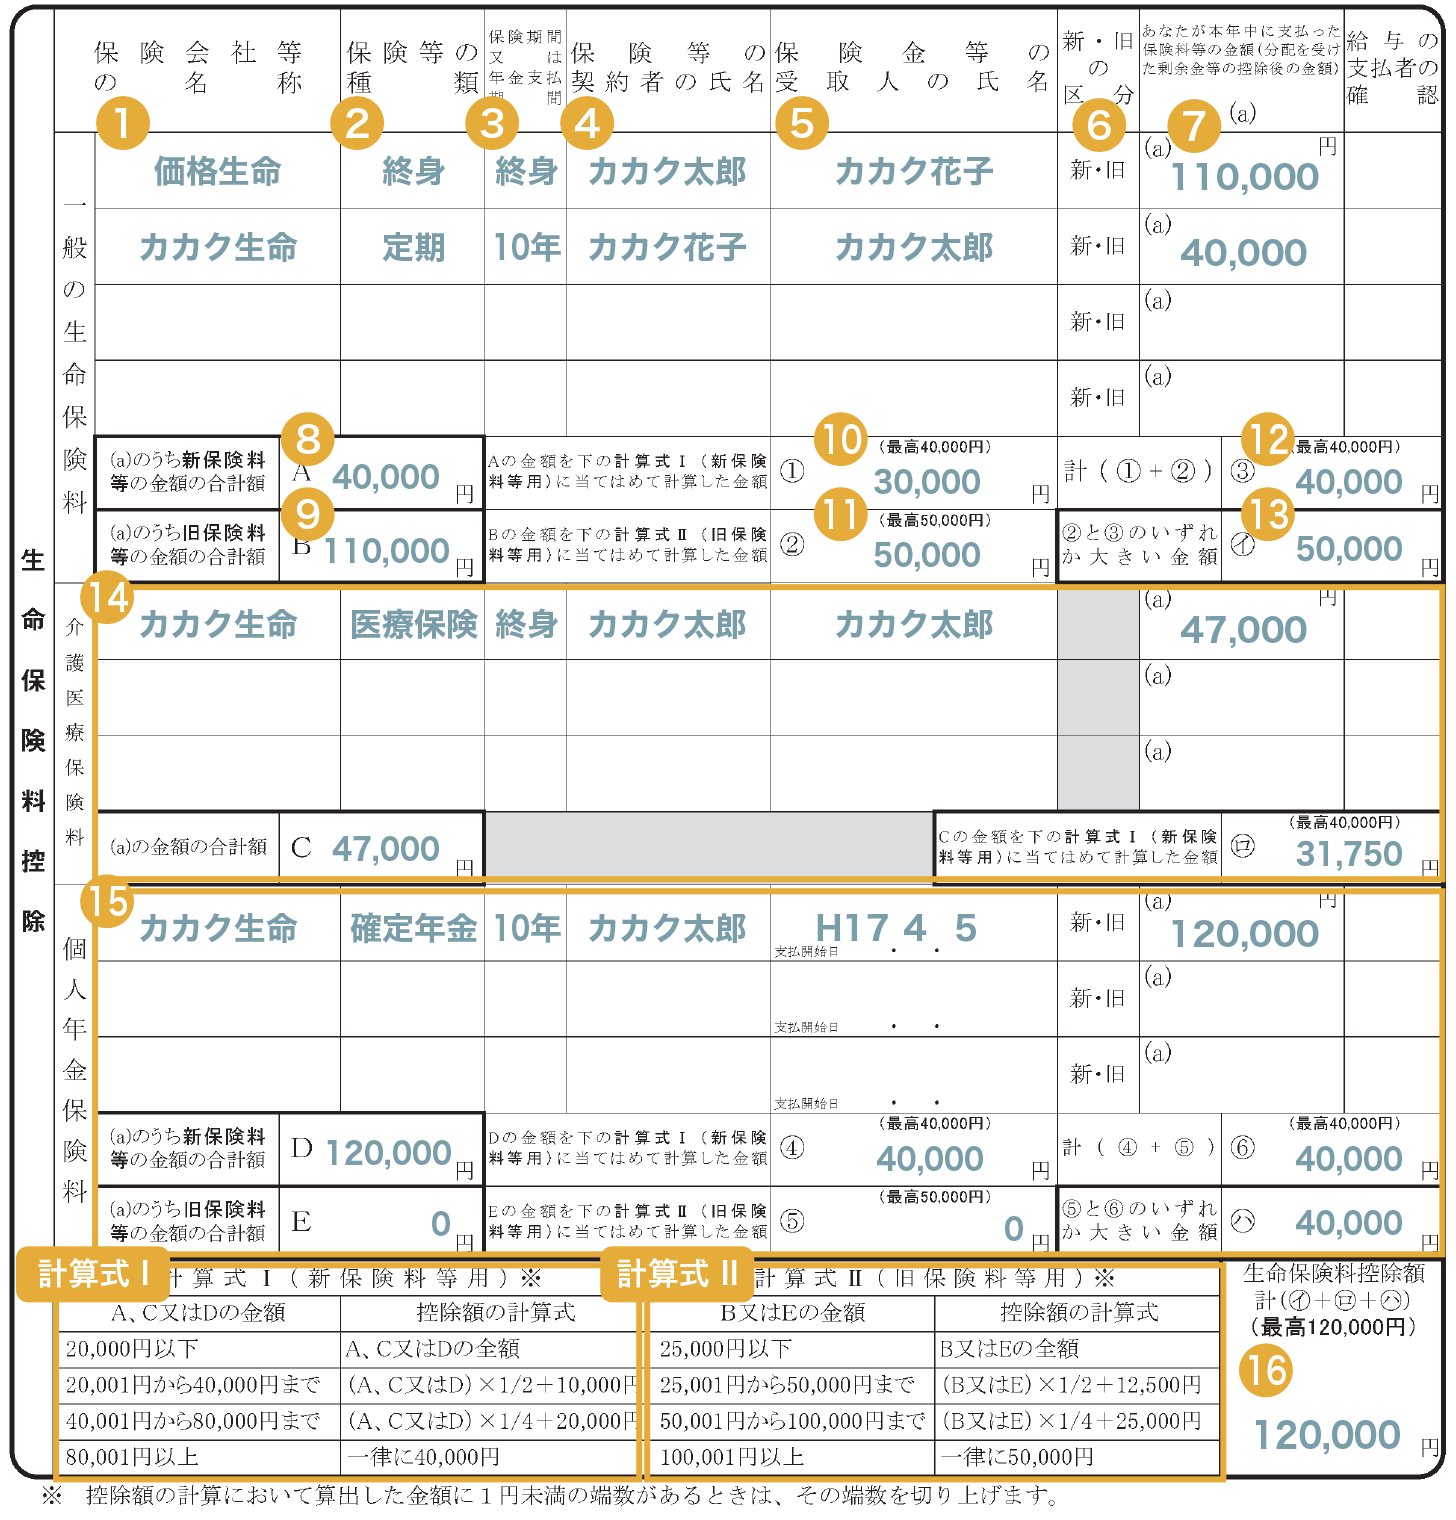
【2026年最新】給与所得者の保険料控除申告書国税庁様式の構造と記入例
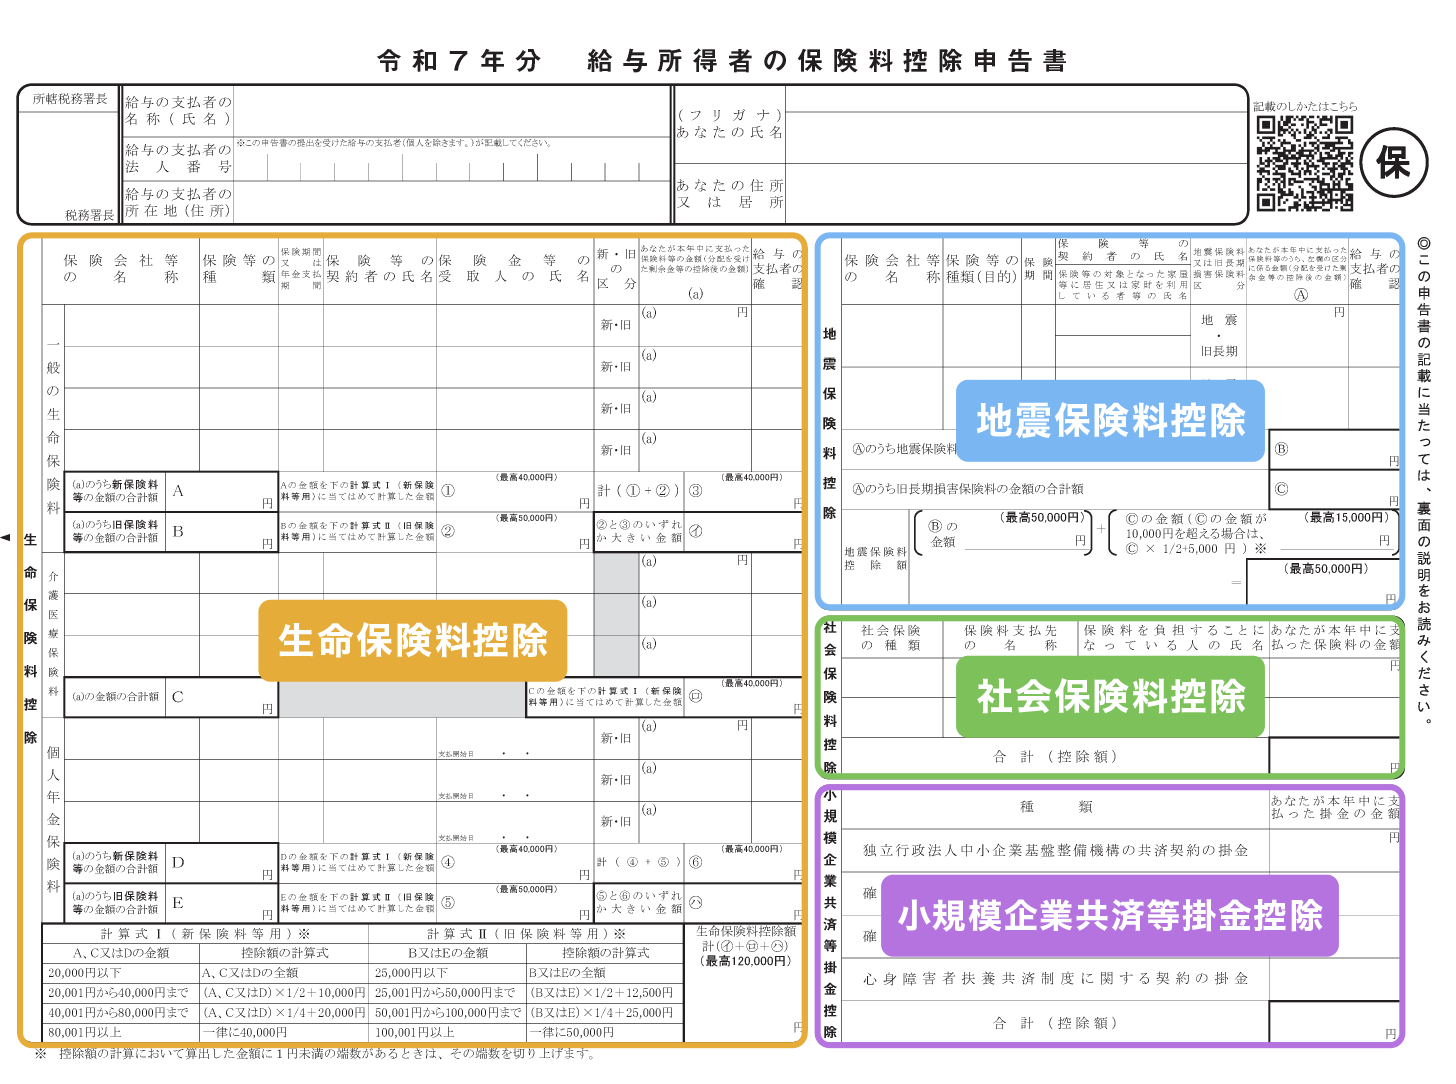
国税庁が配布する「給与所得者の保険料控除申告書」は、用紙1枚に多種多様な控除項目が詰め込まれており、初見では圧倒されがちです。しかし、紙面は大きく4つの独立したブロックに分かれていることを理解すれば、迷うことはありません。
手元に各保険会社から10月〜11月頃に届いた「保険料控除証明書」を並べ、以下の区分に従って転記を進めていきます。
- 左側ブロック(生命保険料控除):「一般の生命保険料」「介護医療保険料」「個人年金保険料」の3枠に分かれており、それぞれに契約ごとの情報を記入します。
- 右上ブロック(地震保険料控除):自宅の建物や家財を対象とする火災保険に付帯された地震保険料を記入します。
- 右中ブロック(社会保険料控除):給与天引き以外で本人が直接支払った国民健康保険、国民年金(20歳を迎えた大学生の子どもの分など)を記載します。
- 右下ブロック(小規模企業共済等掛金控除):確定拠出年金(iDeCo)や小規模企業共済の掛金を記入します。
記入の基本手順は極めてシンプルです。まず証明書に記載されている「保険会社名」「保険種類」「保険期間」「契約者名」「受取人名」を正確に転記します。そして最も重要なのが「新・旧の適用区分」の選択です。証明書に印刷されたチェックマークや表記を確認し、「新」か「旧」のどちらかに〇をつけ、その年に実際に支払う見込み額(申告額)を枠内に落とし込みます。
生命保険料控除の新旧区分と計算方法|介護医療・個人年金の上限額詳細まとめ
生命保険料控除で最も多くの人がつまずくのが、2012年(平成24年)1月1日を境界線とする「新旧制度の併用計算」です。契約日が2011年12月31日以前であれば「旧契約」、2012年1月1日以降であれば「新契約」が適用されます。両者では控除枠の種類も計算式も上限額も異なります。
旧契約には「介護医療保険料控除」という独立した枠が存在せず、当時の医療特約などはすべて「一般生命保険料控除」に含まれていました。一方、新制度では「一般」「介護医療」「個人年金」の3本柱に再編され、各枠の上限が所得税4万円(計12万円)に設定されています。これらを比較整理した客観的データは以下の通りです。
| 控除項目 | 新契約(2012年以降) | 旧契約(2011年以前) | 制度の特性と評価 |
|---|---|---|---|
| 一般生命保険料控除 | 支払額8万円超で上限4万円 | 支払額10万円超で上限5万円 | 旧契約の方が単体の上限額は1万円高く設定されている。 |
| 介護医療保険料控除 | 支払額8万円超で上限4万円 | 枠なし(一般枠に合算) | 新設された独立枠。医療保険単体でも控除を最大限活用可能。 |
| 個人年金保険料控除 | 支払額8万円超で上限4万円 | 支払額10万円超で上限5万円 | 「税制適格特約」の付加が必須。なければ一般枠に回される。 |
| 所得税の合計控除限度額 | 最大12万円(4万×3枠) | 最大10万円(5万×2枠) | 新旧併用時の上限も全体で最大12万円が天井となる。 |
個人年金保険料控除を受けるためには、契約時に「個人年金保険料税制適格特約」を付加していなければなりません。この特約がない変額年金や外貨建て一時払い年金などは、たとえ商品名に「年金」と入っていても「一般生命保険料控除」の枠で計算することになります。その結果、終身保険などの既存契約と枠を奪い合い、上限の4万円をあっさりオーバーして控除枠を捨てる原因になるため注意が必要です。
地震保険料控除と社会保険料・iDeCoの書き方|見落としがちな全額控除枠
生命保険料控除の上限枠争いばかりに目を奪われ、右側の欄に記載できる「強力な全額控除項目」を見落としている納税者が目立ちます。特に地震保険料控除と社会保険料・小規模企業共済等掛金控除は、節税インパクトが極めて高い領域です。
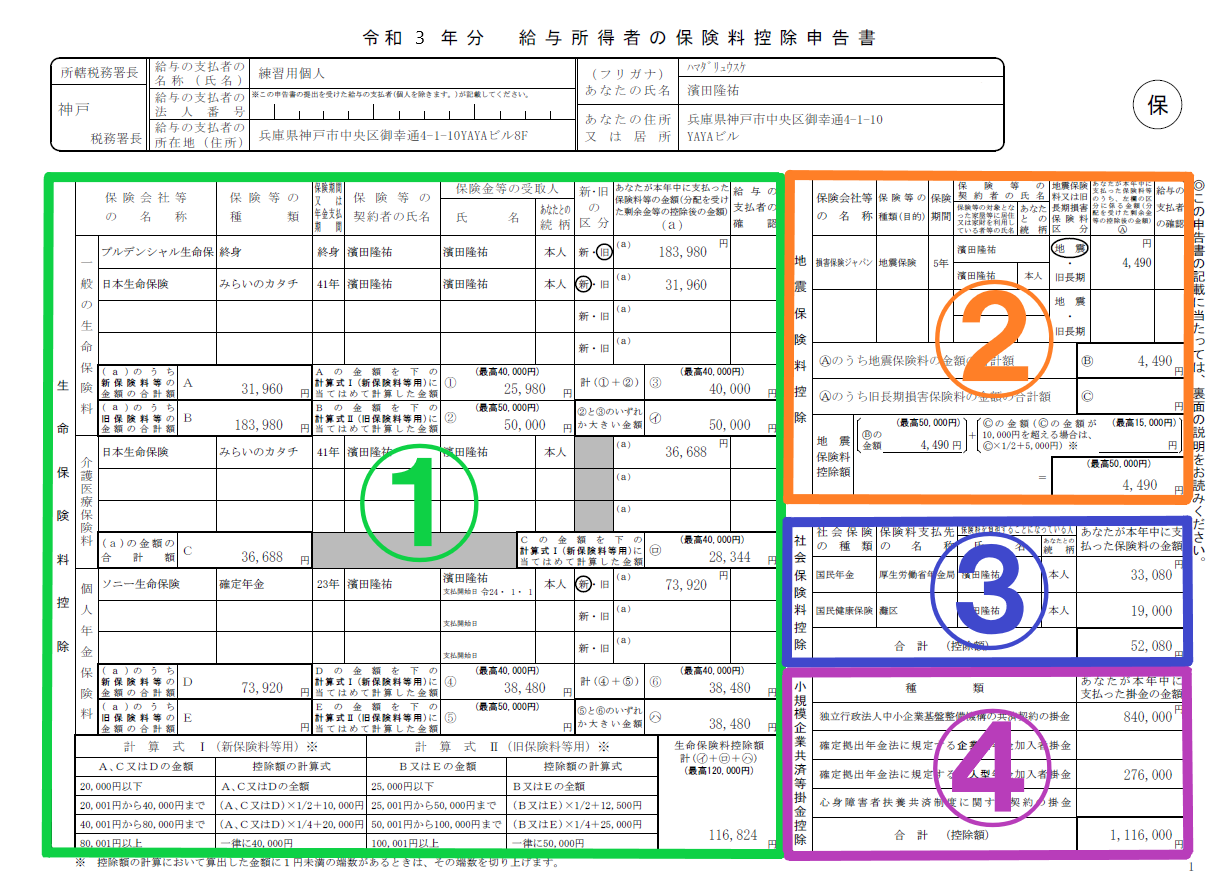
地震保険料控除の対象は、居住用家屋や生活用家財を対象とする地震保険契約です。証明書の見方として確認すべきは、「地震保険料」か「旧長期損害保険料」かの区分です。現在支払っている地震保険料は、支払額の全額(最高5万円)がそのまま所得控除されます。一方、2006年末までに締結した「旧長期損害保険料」が残っている場合は最高1万5,000円までの控除枠があり、両方ある場合は合計で最高5万円まで控除可能です。
さらに見過ごせないのが「社会保険料控除」と「小規模企業共済等掛金控除」です。
- 国民健康保険・国民年金の合算:年の途中で転職して自ら納付した国民健康保険料や、20歳を迎えた大学生の子どもの国民年金保険料を親の口座や現金で立て替えて納付した場合、支払った全額を本人の申告書に記入して控除できます。領収証または控除証明書の添付が必要です。
- iDeCo(個人型確定拠出年金)の記入:「小規模企業共済等掛金控除」欄の「確定拠出年金法に規定する個人型年金加入者掛金」の欄に、国民年金基金連合会から10月下旬以降に届く証明書の金額をそのまま転記します。こちらも年間掛金の全額が所得控除となり、課税所得を直接圧縮します。
【実態検証】利用者の生の声と現場目線で見えたリアル
都内中堅メーカーで15年以上にわたり年末調整の実務を担当してきた人事総務マネージャーは、提出直前の修羅場を次のように振り返ります。
「毎年11月中旬の締め切り間際になると、社員から『控除証明書のハガキが見当たらない』『妻名義の医療保険は夫の書類に書いていいのか』といった問い合わせが殺到します。一番もったいないのは、共働き家庭で妻の口座から引き落とされている保険を夫の欄にそのまま書いて差し戻しになるケースや、逆に夫が保険料を負担しているのに『妻名義だからダメだと思い込んでいた』と申告を諦めてしまうケースです」
ネット上のコミュニティやSNSでも、制度の解釈に迷うリアルな声が毎年噴出しています。
「夫が私の医療保険料を払ってくれているけれど、契約者が私だから申告できないと思って5年間スルーしていた。総務に聞いたら対象になると言われて愕然とした」(30代・女性会社員)
「10月に届いたハガキをダイレクトメールだと思って捨ててしまった。再発行に2週間かかると言われ、社内の提出締め切りに間に合わない」(20代・男性会社員)
配偶者名義の生命保険が控除できる理由について、国税庁の基本通達では「保険料を実際に負担している者」が控除の適用を受けると定められています。つまり、妻名義の保険であっても、家計を支える夫の給与口座から保険料が引き落とされており、保険金の受取人が配偶者や親族であれば、夫の保険料控除申告書に記載して何ら問題ありません。
また、証明書を紛失した場合でもパニックになる必要はありません。各生命保険会社のマイページにログインすれば、「電子交付(PDF・XMLデータ)」による即時発行や再発行受付に対応している企業が2026年現在は大半です。会社が電子申告(WEB年末調整システム)を導入していれば、XMLデータをそのままアップロードするだけでハガキ原本の提出自体が不要になるケースも増えています。
一般に知られていない盲点とネットの誤解|提出期限に間に合わない場合の対処法
社内の提出期限が過ぎてしまった瞬間、「もう今年分の還付金は諦めるしかない」と絶望する人がいますが、これは完全な誤解です。会社への提出期限はあくまで社内の事務処理(12月給与での精算)を円滑に進めるための内部スケジュールにすぎません。
万が一期限に間に合わなかった場合でも、以下の2段階で完全にリカバリー可能です。
- 第1段階(1月中の社内再調整):多くの企業では1月下旬まで年末調整のやり直し(再年調)を受け付けています。総務担当者に丁寧にお願いし、追加書類を提出できれば、1月給与等で精算してもらえるケースがあります。
- 第2段階(2月16日以降の確定申告):会社の年末調整から漏れてしまっても、翌年2月16日から始まる確定申告で保険料控除を追加申告すれば、払いすぎた税金は後日指定口座へ全額還付されます。さらに、過去に申告し忘れていた分についても、過去5年間までさかのぼって「還付申告」を行うことが法律上認められています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
生命保険文化センターの統計や行動経済学の視点から家計構造を分析すると、「税金を減らしたい」という動機だけで保険商品を積み増す行為には重大な落とし穴が存在します。民間保険の税制優遇は、あくまで万が一のリスクヘッジに対する国からの副次的サポートにすぎません。
保険料控除を使い倒すべき人と、これ以上の加入に慎重になるべき人の基準は明確です。
- 積極的に活用すべき人:扶養家族がおり万が一の死亡保障が不可欠な世帯主、公的医療保険の高額療養費制度を踏まえた上で最低限の医療保障を確保したい人、そして掛金全額控除の恩恵を最大化できるiDeCoや企業型DCを活用している現役世代。
- 慎重になるべき人・見直すべき人:「節税枠が余っているから」という理由だけで貯蓄型保険や個人年金への追加加入を検討している単身者、すでに一般・介護・年金の各枠で年間8万円(旧契約は10万円)を超えて保険料を支払っている人。
控除枠が上限に達している状態でさらに月数万円の保険料を支払っても、追加の節税メリットはゼロです。それどころか、途中で解約すれば元本割れを起こすリスクや、インフレによる資産目減りリスクを背負い込むことになります。節税という言葉の響きに惑わされず、保障の必要性と可処分所得のバランスを客観的に見極める姿勢こそが求められます。
【保険料控除申告書】に関するよくある質問(FAQ)
Q1:妻が契約者になっている生命保険は夫の申告書で控除できますか?
A1:控除可能です。保険料控除の適用要件は「契約者」ではなく「実際に保険料を支払っている人」です。夫の給与口座等から保険料が引き落とされており、保険金の受取人が本人または配偶者・親族であれば、夫の申告書に記入して所得控除を受けられます。
Q2:保険料控除証明書のハガキが見当たりません。原本なしで手書きして提出しても通りますか?
A2:原本や電子証明書の添付がない状態では、原則として会社や税務署は控除を認めません。ただし、保険会社のマイページからWEB即時再発行(PDF・電子データ)が可能なケースが増えています。間に合わない場合は、一度控除なしで会社に提出しておき、後日証明書が届いてから確定申告で還付を受けるのが確実です。
Q3:社内の提出期限を3日過ぎてしまいました。もう税金は戻ってこないのでしょうか?
A3:諦める必要はありません。まずは会社の総務部に連絡し、給与計算の最終確定前であれば受け取ってもらえるか確認してください。締め切られてしまった場合でも、翌年2月16日以降に税務署へ確定申告(スマートフォンとマイナンバーカードによるe-Taxなら自宅から数分で完了)を行えば、控除された分の税金がしっかり口座に還付されます。
Q4:iDeCo(個人型確定拠出年金)の掛金は申告書のどこに書けばいいですか?
A4:申告書の右下にある「小規模企業共済等掛金控除」欄の中の、「確定拠出年金法に規定する個人型年金加入者掛金」の行に年間支払額を記入します。生命保険料の欄とお間違えのないようご注意ください。
まとめ:今後の動向と失敗しないための判断基準
年末調整の保険料控除申告書は、一見すると無機質な数字の羅列に見えますが、実態は「家計の固定費と国の税制優遇が交差する最前線」です。制度のルールを正しく理解していれば、家族の社会保険料やiDeCoを含めた正当な控除を余すことなく享受し、可処分所得を堅実に守ることができます。
重要なのは、年末調整の書類作成を単なる「年1回の面倒な作業」で終わらせず、自分がいくらの保険料を支払い、どの枠でいくらの控除を受けているのかを総点検する機会に変えることです。控除上限を超えて払い続けている無駄な保障はないか、名義の工夫で世帯全体の手取りを増やせないか。客観的なデータと計算手順に基づき、賢明な家計管理を実現してください。 (出典: 保険 料 控除 申告 書(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
