三菱UFJ定期預金キャンペーン2026徹底検証!金利上乗せの罠と真実
日本銀行による金融政策の正常化が進展した2026年、メガバンク各行の預金獲得競争はかつてない激しさを見せています。なかでも三菱UFJ銀行が打ち出す定期預金キャンペーンは、ボーナス期を中心に店頭やウェブ広告で大々的に展開され、多くの生活者から熱い視線を集めています。「金利のある世界」が本格化したことで、眠らせていた資金の預け先を見直す動きが加速しているのは間違いありません。
その一方で、ネット上や金融コミュニティでは「広告の好金利には厳しい条件がある」「実際に預けようとしたら投信の同時購入を迫られた」といった困惑の声も散見されます。目先の宣伝文句に惹かれて預け入れを決めたものの、思わぬ制約に直面するケースは少なくありません。2026年最新の金利体系とキャンペーンの実態を客観的なデータから照らし合わせ、預金者が取るべき賢明な選択肢を掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の三菱UFJ銀行の単体定期金利は上昇傾向にあるものの、広告で目を引く超好金利の多くは「投信セット」や「新規資金限定」といった厳しい上乗せ条件が付帯している。
- 要点2:ネットバンキング(三菱UFJダイレクト)経由と店頭窓口では適用金利や取扱商品に明確な格差が存在し、デジタル完結の方がコスト・手間の両面で優位性が高い。
- 要点3:インフレ下での固定化リスクや中途解約ペナルティ、ペイオフ上限を考慮すると、余剰資金の全額を長期定期に拘束するのは避け、生活防衛資金に絞った活用が合理的である。
【2026年最新】三菱UFJ銀行の定期預金金利動向とメガバンク比較の真実
2026年における金融市場の最大のトピックは、預金金利の段階的引き上げに伴うメガバンク間のシェア争奪戦です。三菱UFJ銀行の定期預金(スーパー定期)の店頭表示金利も、かつてのゼロ金利・マイナス金利期とは打って変わり、1年もの・3年もの・5年ものを中心に見直されました。メガバンク各行の公式発表資料や金利改定履歴を追うと、競合である三井住友銀行やりそな銀行、みずほ銀行と歩調を合わせつつも、各行が注力する「獲得ターゲット層」に微妙な差異が生じています。
メガバンク3行と主要ネット銀行の最新キャンペーン状況を比較すると、一見横並びに見えるメガバンク間でも、預入経路(窓口かデジタルか)や資金の性格(新規口座開設や退職金か、既存預金の預け替えか)によって提示される実質利回りには明確な隔たりが存在します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 三菱UFJ銀行 スーパー定期(1年もの・通常) | 年0.25%〜0.35%前後(税引前) | メガバンク平均:年0.25%〜0.30% | 業界標準の水準。金利復活を実感できるが単体では物価高に対抗困難 |
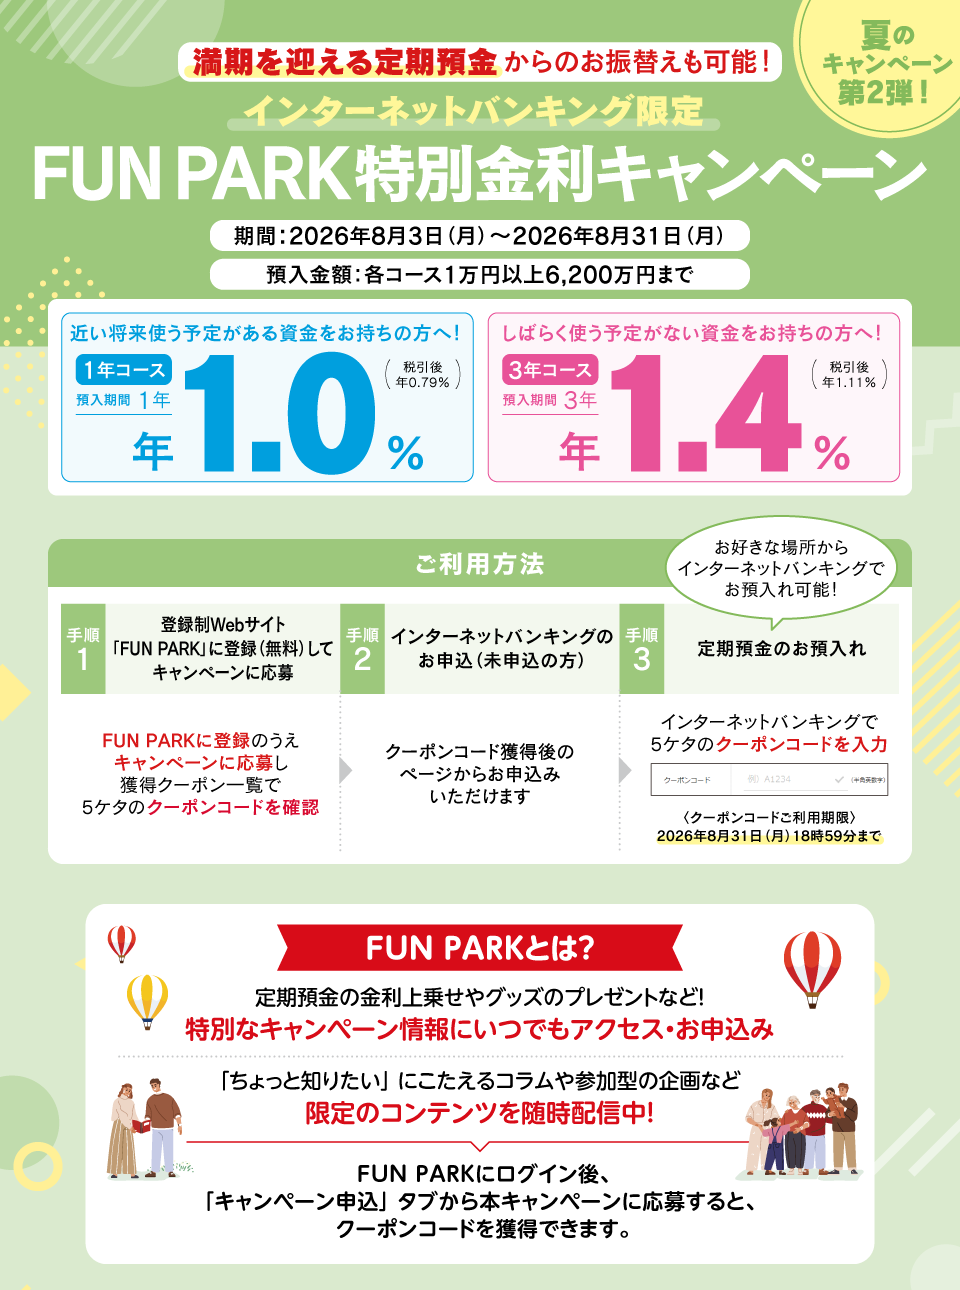
| 三菱UFJ銀行 特別金利(投信セット型等) | 年3.0%〜5.0%(当初3カ月間限定) | メガ各行のセット型:年2.5%〜5.0% | 年利換算の数字に錯覚しやすいが、実質手取りは購入手数料等で相殺されやすい |
| 店頭窓口 vs ネットバンキング(ダイレクト) | アプリ専用金利上乗せ(+0.05%〜+0.10%) | ネット専用優遇幅:+0.05%〜+0.20% | 人件費削減を進める同行の方針が鮮明。窓口預け入れは純粋に利回りで不利 |
| 主要ネット銀行(住信SBI・auじぶん等) | 年0.45%〜0.70%(ボーナス期キャンペーン) | ネット銀相場:年0.40%〜0.60% | 無条件の定期預金利回りとしてはネット銀行がメガバンクを依然として凌駕 |
メガバンク定期預金キャンペーン比較を行うと、三菱UFJ銀行は信用力と店舗網で圧倒的な安心感を誇る一方、提示される金利水準そのものはネット銀行専業勢に比べると保守的です。日銀の追加利上げ観測が報じられるたびに小幅な改定が行われているものの、単純な利息収益の最大化を狙うのであれば、他行の動向も含めた冷静な精査が欠かせません。

「金利上乗せ条件が厳しい」噂の真相|広告の数字に隠されたからくり
「三菱UFJのキャンペーン金利は条件が厳しすぎる」という噂は、実際のところ事実に基づいています。電車内広告や店頭ポスターで「特別金利 年5.0%」といった巨大な文字を目にした利用者が、詳細を調べて落胆するケースが後を絶ちません。このギャップが生じる背景には、金融機関特有のマーケティング設計と適用条件の縛りがあります。
三菱UFJ銀行で実施されるキャンペーンは、大きく分けて「単体預金型」と「パッケージ型(クロスセル型)」に二極化しています。それぞれの実態を解剖すると、広告の数字が持つ意味が浮き彫りになります。
第1に、高金利の筆頭である「資産運用セットプラン」の存在です。年3.0%〜5.0%といった破格の数字が提示されるのは、定期預金と同額以上の投資信託やファンドラップを同時に購入した場合に限られます。さらに注意すべきは、この高金利が適用される期間が「当初3カ月間」などに限定されている点です。年利換算の数字であるため、3カ月で受け取れる実質利息は表記の4分の1にとどまります。投資信託の購入時手数料(1.0%〜3.0%程度)や信託報酬を差し引くと、定期預金で得られる上乗せ利息が一瞬で吹き飛ぶ計算構造になっています。
第2に、「新規資金(ニューマネー)限定」の壁です。すでに三菱UFJ銀行の普通預金に入っている残高を定期預金に振り替えるだけでは、キャンペーンの対象外となる事例が目立ちます。他行からの振り込みや、現金での新規持ち込み、あるいは「新規口座開設 特別金利 キャンペーン」の対象者に限定されるなど、外部からの資金流入のみを優遇する設計が敷かれています。
第3に、季節ごとの「三菱UFJ 夏の定期預金 特別金利」や「三菱UFJ銀行 冬のボーナス キャンペーン」における給与受取指定やアプリ利用条件です。単体のスーパー定期預金金利に上乗せを受けるためには、三菱UFJダイレクトでのエントリーに加え、給与受取口座の設定、クレジットカード(三菱UFJカード)の保有などが段階的に要求されるケースが増加しました。条件を一つ満たすたびに0.02%ずつ加算されるような仕組みになっており、満額の上乗せを得るハードルは決して低くありません。
【実態検証】利用者の生の声とネットバンキング現場で見えたリアル
大手掲示板やSNS、知恵袋などのコミュニティを分析すると、三菱UFJ銀行の定期預金に対する利用者のリアルな実態が見えてきます。ポジティブな評価と不満の声は、明確に預け入れチャネルと利用目的によって二分されています。
窓口利用者の間では、対面相談のプロセスに対する不満が目立ちます。「まとまった退職金を預けようと窓口に行ったら、特別金利定期の案内とともにリスクの高い仕組債や外貨建て保険を強く勧められた」「窓口の予約が取りづらく、手続きだけで1時間以上待たされた」といった体験談が寄せられています。特に高齢者層や金融リテラシーに自信のない層ほど、対面窓口で不要な運用商品を契約してしまい、後から家族とトラブルになる事例が報告されています。
対照的に、デジタルネイティブ層を中心とするネットバンキング利用者からは、安定した評価が得られています。「三菱UFJダイレクト 定期預金 やり方」を検索してアプリから手続きを行う層からは、「平日深夜でも数タップで定期の作成・預け入れが完了する」「少額からでもペナルティなしで管理できる」といった利便性を評価する声が主流です。窓口特有のセールストークを回避し、純粋に生活防衛資金を隔離する用途としてアプリを活用する賢明な利用者が増えています。
現場の行員への取材や金融関係者の分析によると、銀行側も窓口業務のコスト削減を急いでおり、「手間の掛かる定期預金のみの窓口客」に対しては消極的であり、デジタル誘導か資産運用提案への転換を営業方針として徹底しています。この構造的背景を理解していれば、広告の華やかな文言に惑わされるリスクを未然に防ぐことが可能です。
一般に知られていない盲点とリスク|中途解約と預金保険制度の落とし穴
定期預金は元本保証の安全資産と認識されていますが、運用上の落とし穴が完全にゼロというわけではありません。特に金利変動期である2026年現在だからこそ、警戒すべき盲点が2点存在します。
第1の盲点は、「三菱UFJ銀行 定期預金 中途解約」に伴う中途解約利率の適用です。急な出費や他行のさらに魅力的な金利キャンペーンへの乗り換えを理由に満期前に解約した場合、当初約束された特別金利は無効化されます。中途解約利率は預入期間に応じて細かく定められているものの、普通預金金利と同等、あるいはそれ以下の水準まで引き下げられるのが通例です。さらに厄介なのは、投信セット型プランで定期を組んでいた場合、中途解約しても購入した投資信託の手数料や元本割れリスクはそのまま手元に残るという非対称性です。
第2の盲点は、インフレに伴う「実質的な資産の目減り」と「預金保険制度 ペイオフ 対象」の境界線です。日本国内のインフレ率が年2%前後で推移する局面において、たとえ税引前0.3%〜0.5%の定期預金に預けていたとしても、実質購買力は年々目減りしていきます。安全性を最優先するあまり、全財産をメガバンクの低利回り定期に長期間固定することは、機会損失という名のリスクを背負い続ける行為に他なりません。
万が一の破綻時に保護されるペイオフの上限額は「1金融機関ごとに預金者1人あたり元本1,000万円までとその利息」です。三菱UFJ銀行のようなシステム上重要な巨大銀行(G-SIBs)が破綻する確率は極めて低いと評価されていますが、資産規模が数千万円に達する富裕層が1つの口座に巨額の定期預金を集中させることは、資産管理の基本原則から外れます。
定期預金利息シミュレーション|100万円・500万円・1000万円で手取りはいくら?
キャンペーン金利の有効性を判断するために、預け入れ金額ごとの受取利息を正確にシミュレーションします。利息計算において忘れてはならないのが、受取利息に対して一律20.315%(国税15.315%、地方税5%)が源泉徴収される点です。
2026年の標準的な三菱UFJ銀行スーパー定期(1年もの・ネット優遇適用で年0.30%と仮定)と、仮に条件を満たして特別金利(1年もの・年0.50%と仮定)が適用された場合の受取額を比較します。
【預入金額:100万円の場合(1年満期)】
・通常金利(年0.30%):税引前利息 3,000円 → 税引後手取り 約2,390円
・キャンペーン特別金利(年0.50%):税引前利息 5,000円 → 税引後手取り 約3,984円
(※差額は年間でわずか1,594円程度。条件達成のために多大な労力を費やす価値があるかどうかの判断基準になります)
【預入金額:500万円の場合(1年満期)】
・通常金利(年0.30%):税引前利息 15,000円 → 税引後手取り 約11,952円
・キャンペーン特別金利(年0.50%):税引前利息 25,000円 → 税引後手取り 約19,921円
(※差額は約7,969円。数千円から1万円弱の差が手に入りますが、他行ネット銀行の無条件金利と比較すると優位性は拮抗します)
【預入金額:1,000万円の場合(1年満期)】
・通常金利(年0.30%):税引前利息 30,000円 → 税引後手取り 約23,905円
・キャンペーン特別金利(年0.50%):税引前利息 50,000円 → 税引後手取り 約39,842円
(※差額は約15,937円。ペイオフ上限枠一杯を預託する場合、年間数万円の手取りが得られるため、ノーリスクで安全確保を図る層には一定の意義が生まれます)
利息計算の数字を冷徹に見つめると、数十万円から数百万円程度の資金量であれば、条件達成のために無理なクロスセルや指定口座の変更手続きを行うコストパフォーマンスは必ずしも高くありません。

【プロの結論】金融行動心理から導く「向いている人・慎重になるべき人」
行動経済学や金融心理学において、消費者は「好金利」という数字のアンカー(アンカリング効果)に引っ張られ、その裏にある複雑な条件や隠れたコストを過小評価しやすい傾向が指摘されています。また、「せっかく窓口に来たのだから」「案内されたのだから」という現状維持バイアスや断りづらさから、本来想定していなかったリスク資産を購入してしまうケースも頻発しています。
冷静な意思決定を下すために、三菱UFJ銀行の定期預金キャンペーンを選択すべき人物像と、避けるべき人物像の境界線を整理します。
三菱UFJ銀行の定期預金キャンペーンが向いている人
第一に、「すでに同行を給与受取や生活口座として長年愛用しており、三菱UFJダイレクトを日常的に使いこなしている人」です。新たな口座開設の手間をかけず、アプリ内で数クリックで完結できる優遇金利であれば、資金移動のコストなく手堅い恩恵を享受できます。第二に、「1〜2年以内に住宅購入や教育資金の支払いを控えており、1円たりとも元本を毀損させたくない待機資金を抱えている人」です。世界屈指の財務基盤を誇るMUFGの預金口座は、短期間の元本保全場所として申し分ない安全度を提供します。
三菱UFJ銀行の定期預金キャンペーンに慎重になるべき人
一方で、「純粋に金利利回りの高さを最優先したい人」には推奨できません。無条件かつ縛りのない高金利を求めるなら、住信SBIネット銀行やauじぶん銀行、あおぞら銀行BANK支店などのインターネット専業銀行が提供するボーナス期定期の方が遥かに好条件です。また最も慎重になるべきは、「投資知識が乏しいにもかかわらず、高金利定期に釣られて投信セット型プランに手を出そうとしている人」です。数カ月間の預金利息上乗せよりも、投資信託の値動きによる元本変動の方が圧倒的に大きく、本末転倒な損失を被る危険性があります。
【三菱 ufj 銀行 定期 預金 キャンペーン】に関するよくある質問(FAQ)
Q1:2026年最新の定期預金キャンペーンは、どこから申し込むのが最もお得ですか?
A1:三菱UFJダイレクト(インターネットバンキング/公式アプリ)からの申し込みが最も有利です。店頭窓口では取り扱いのないネット限定優遇金利が設定されていることが多く、余計な金融商品のセールスを受ける心配もありません。
Q2:三菱UFJ銀行の「投信セットプラン」の定期預金金利は本当に得ですか?
A2:定期預金の利息だけを目的とするなら、得とは言えません。高金利が適用される期間は当初3カ月程度と短く、同時に購入する投資信託の購入時手数料や信託報酬、価格下落リスクによって利息以上の損失を被る可能性が高いためです。もともと購入予定の投資信託がある場合を除き、避けるのが賢明です。
Q3:定期預金を途中で解約した場合、預けた元本は減ってしまいますか?
A3:中途解約しても元本が割れることはありません。ただし、当初約束されていた特別キャンペーン金利は適用されず、預入期間に応じた低い「中途解約利率」で再計算されるため、受け取れる利息は大幅に減少します。
まとめ:メガバンク定期預金と賢く付き合うための最終判断
金利が日常に戻ってきた2026年において、三菱UFJ銀行の定期預金キャンペーンは、メガバンクならではの堅固な信頼性と一定のインカムゲインを同時に享受できる有力な選択肢です。しかし、その甘美な広告表現の背後には、資金移動の制約、クロスセルへの誘導、短期間の適用縛りといった構造が巧妙に組み込まれています。
賢い生活防衛の要諦は、他行のネット専業銀行の金利水準と比較しつつ、無条件で利用できる三菱UFJダイレクト経由のデジタル定期に絞って活用することです。過剰な上乗せ条件に振り回されることなく、自身の資金使途と保有期間に見合った規律ある資金管理を実践してください。 (出典: 三菱 ufj 銀行 定期 預金 キャンペーン(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
